
ETF pour les débutants : le guide complet
Un ETF (fonds négocié en bourse) est un fonds de placement qui détient un panier d'actifs et se négocie en bourse comme une action. En achetant un seul ETF, un débutant obtient une part de centaines, voire de milliers de titres, et la plupart des ETF suivent un indice comme le S&P 500, le MSCI World ou le FTSE 100. Contrairement à un fonds commun de placement, un ETF se négocie tout au long de la journée aux prix du marché, coûte généralement moins cher et n'exige aucun minimum au-delà du prix d'une part.
Les ETF se répartissent en cinq grands types : les ETF d'actions, les ETF d'obligations, les ETF de matières premières, les ETF sectoriels et thématiques, et les ETF ESG. La plupart des débutants commencent par un ETF d'actions de marché large, et dans l'UE et au Royaume-Uni, ils choisissent aussi entre les ETF à capitalisation, qui réinvestissent les dividendes, et les ETF à distribution, qui les versent en argent comptant.
Un ETF de marché large est aussi le choix le moins coûteux. Les ETF indiciels de marché large facturent de 0,03 % à 0,20 % par année, auxquels s'ajoutent les commissions du courtier et l'écart acheteur-vendeur, alors que les fonds à gestion active facturent souvent de 0,50 % à 1,50 %. En 2025, 79 % des fonds américains à gestion active de grandes capitalisations ont fait moins bien que le S&P 500. Des coûts faibles n'éliminent pas le risque, car le S&P 500 a reculé de 57 % pendant la crise financière de 2007-2009 et de 34 % lors de la chute liée à la COVID-19 en 2020. Les ETF conviennent donc à de l'argent qui peut rester investi pendant de nombreuses années.
Investir pendant de nombreuses années commence par quatre étapes qui sont les mêmes partout : ouvrir un compte auprès d'un courtier réglementé, y déposer de l'argent, choisir un ETF et passer un ordre d'achat. Le compte varie selon le pays. Au Canada, les débutants utilisent des plateformes comme Questrade, Interactive Brokers ou Qtrade Direct Investing, des plans de placement automatiques en ETF comme ceux de Questrade, de Wealthsimple ou d'Interactive Brokers, et des comptes à avantages fiscaux comme le CELI (compte d'épargne libre d'impôt, TFSA en anglais). Les investisseurs du Canada peuvent acheter des ETF cotés aux États-Unis par l'entremise d'un courtier canadien, et les ETF étrangers représentent environ le quart des ETF que les particuliers détiennent chez les courtiers canadiens.
Parmi ces fonds, un débutant choisit un premier ETF selon cinq critères : l'indice, le ratio de frais, la taille du fonds, la méthode de réplication et le choix entre capitalisation et distribution. La plateforme vient en dernier, et un débutant la juge selon quatre facteurs : l'éventail d'ETF, le coût total, la réglementation et le type de compte qu'elle offre.
Qu’est-ce qui vous amène à ce guide aujourd’hui ?
Choisissez une réponse et voyez comment elle se compare à celle des autres lecteurs.
Qu'est-ce qu'un ETF ?
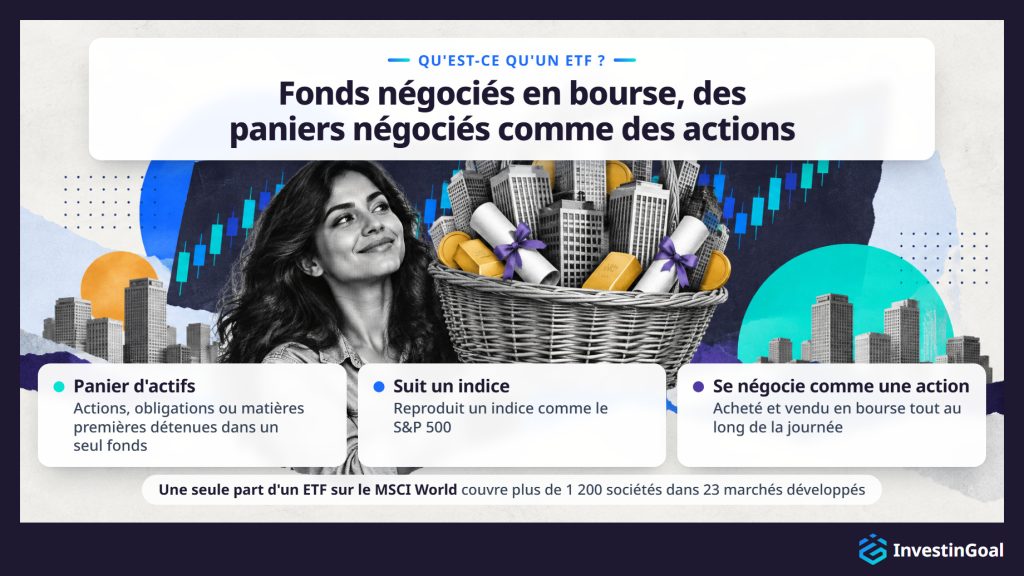
Un ETF (fonds négocié en bourse) est un fonds de placement qui détient un panier d'actifs, comme des actions, des obligations ou des matières premières, et qui se négocie en bourse comme une action. Un seul achat d'ETF donne à l'investisseur une exposition à des dizaines, voire à des milliers de titres en une seule transaction, au lieu d'acheter les actions des sociétés une à une.
Un fournisseur d'ETF crée un fonds qui détient un ensemble d'actifs choisis pour reproduire la performance d'un indice, une liste de titres qui mesure un marché, comme le S&P 500 ou le MSCI World. Le S&P 500 suit les 500 plus grandes sociétés cotées aux États-Unis selon la capitalisation boursière. Parmi les plus grands fournisseurs figurent iShares, la marque d'ETF de BlackRock (le plus grand gestionnaire d'actifs du monde), Vanguard (le deuxième) et Amundi (le plus grand d'Europe). Les investisseurs achètent et vendent ensuite des parts du fonds en bourse, tout comme ils achèteraient des actions de n'importe quelle société cotée. Le prix de chaque part d'ETF varie tout au long de la séance selon l'offre et la demande, mais il reflète de près la valeur des actifs que le fonds détient.
Cette structure offre aux débutants la diversification, c'est-à-dire la répartition de l'argent entre de nombreux titres, en un seul achat. Au lieu de faire des recherches et d'acheter des dizaines d'actions individuelles pour bâtir un portefeuille équilibré, un investisseur peut acheter un seul ETF de marché large et posséder aussitôt une part proportionnelle de chaque société de cet indice. Une seule part d'un ETF sur le FTSE 100, par exemple, donne une exposition aux 100 plus grandes sociétés cotées à la Bourse de Londres. Une seule part d'un ETF sur le MSCI World couvre plus de 1 200 sociétés dans 23 marchés développés.
Les ETF font partie de la grande catégorie des fonds de placement collectifs. Contrairement aux autres fonds, ils se négocient en bourse, et les investisseurs peuvent les acheter ou les vendre à tout moment pendant les heures d'ouverture du marché, au prix que le marché offre à cet instant. Un débutant qui veut investir dans des ETF les achète par l'entremise d'un courtier, de la même façon que des actions.
Comment un ETF suit-il un indice ?
Un ETF suit un indice en détenant les mêmes titres dans les mêmes proportions que l'indice qu'il reproduit, de sorte que le rendement du fonds reflète de près celui de l'indice au fil du temps.
Continuer la lecture
Ce procédé s'appelle la réplication d'indice, et il prend deux formes principales. La réplication physique signifie que l'ETF achète et détient tous les titres de l'indice, ou un échantillon représentatif de ceux-ci. Un ETF sur le S&P 500 à réplication physique, par exemple, détient des actions des 500 sociétés du S&P 500, pondérées de manière à correspondre à l'indice. Lorsque le fournisseur de l'indice modifie la composition de celui-ci, l'ETF ajuste ses positions.
La réplication synthétique fonctionne autrement : au lieu d'acheter les titres, l'ETF conclut un contrat d'échange avec une contrepartie, habituellement une banque, qui s'engage à verser le rendement de l'indice. Les fournisseurs utilisent moins souvent la réplication synthétique pour les fonds de marché large, et plus souvent pour des marchés ou des matières premières difficiles d'accès.
Dans les deux cas, le fonds calcule sa valeur liquidative (VL), la valeur totale des actifs qu'il détient, à la fin de chaque séance. Le prix de marché de l'ETF en bourse peut différer légèrement de la VL pendant la journée, mais l'arbitrage garde cet écart faible. La différence entre le rendement de l'ETF et celui de l'indice s'appelle l'écart de suivi, et pour les ETF de marché large bien gérés qui suivent de grands indices comme le S&P 500, le FTSE 100 ou le MSCI World, il représente habituellement une fraction de point de pourcentage par année.
Chaque ETF indique sa méthode de réplication dans sa fiche d'information, le résumé que le fournisseur publie pour chaque fonds, à côté de l'indice que le fonds suit et de son coût annuel. Ces données couvrent les éléments du fonctionnement des ETF qu'un débutant doit connaître avant d'acheter un premier fonds.
Quelle est la différence entre un ETF et un fonds commun de placement ?
Un ETF se distingue d'un fonds commun de placement surtout par la manière dont les investisseurs l'achètent et le vendent. Les ETF se négocient en bourse tout au long de la journée à des prix de marché changeants, alors que les investisseurs ne peuvent acheter et vendre des parts de fonds communs de placement qu'une fois par jour, à la valeur liquidative de clôture du fonds. Les ETF ont aussi tendance à avoir des ratios de frais plus bas et aucun placement minimum au-delà du prix d'une seule part.
Continuer la lecture
La négociation en cours de journée est la différence la plus visible, car un ordre sur un ETF s'exécute en quelques secondes au prix courant du marché. Lorsqu'un investisseur achète un fonds commun de placement, le fonds exécute l'ordre après la fermeture du marché, à la VL de fin de journée. Pour les investisseurs à long terme, cette différence n'a souvent pas d'importance en pratique, mais elle donne aux ETF plus de souplesse à ceux qui veulent maîtriser le prix exact qu'ils paient.
Le coût est la deuxième différence, car les ETF indiciels de marché large facturent souvent des ratios de frais de 0,03 % à 0,20 % par année. Selon l'étude Morningstar US Fund Fee Study 2026, le ratio de frais moyen pondéré par les actifs des fonds d'actions américains à gestion active était de 0,58 % en 2025, contre 0,09 % pour les fonds indiciels de marché large, et de nombreux fonds à gestion active facturent encore de 0,50 % à 1,50 %. Même parmi les fonds communs de placement indiciels, les ETF tendent à avoir un léger avantage sur le plan des frais, en raison de leur structure.
L'accessibilité est la troisième différence, car de nombreux fonds communs de placement exigent un premier placement minimum, parfois de 1 000 $ à 3 000 $ ou plus. Les ETF n'ont pas de tel minimum. Le coût d'entrée est le prix d'une seule part, qui varie d'environ 10 $ à plusieurs centaines de dollars pour les ETF de marché large.
L'efficacité fiscale est la quatrième différence aux États-Unis, car la façon dont les ETF traitent les rachats produit habituellement moins de distributions de gains en capital imposables que les fonds communs de placement. Cet avantage compte moins au Canada, où d'autres règles fiscales s'appliquent.
Les deux produits peuvent suivre le même indice, détenir les mêmes titres et offrir des rendements semblables. Pour un débutant, le choix entre un ETF et un fonds commun de placement dépend de la souplesse de négociation, du coût et du compte qui les détient. Le tableau ci-dessous compare les deux selon la négociation, le ratio de frais habituel, le placement minimum, l'efficacité fiscale aux États-Unis et la maîtrise du prix.
| Dimension | ETF | Fonds commun de placement |
|---|---|---|
| Négociation | En cours de journée en bourse, aux prix du marché en direct | Une fois par jour, à la VL de fin de journée |
| Ratio de frais habituel | 0,03 %–0,20 % (indiciel de marché large) | 0,50 %–1,50 % (à gestion active) |
| Placement minimum | Prix d'une part (d'environ 10 $ à plusieurs centaines de dollars), ou moins avec des fractions de part | Souvent 1 000 $–3 000 $ |
| Efficacité fiscale (États-Unis) | Généralement plus élevée (moins de distributions de gains en capital) | Généralement plus faible (les rachats peuvent déclencher des événements imposables) |
| Maîtrise du prix | Vous choisissez le prix exact avec un ordre au marché ou à cours limité | Vous recevez la VL calculée après la fermeture du marché |
Quels sont les principaux types d'ETF dans lesquels les débutants peuvent investir ?
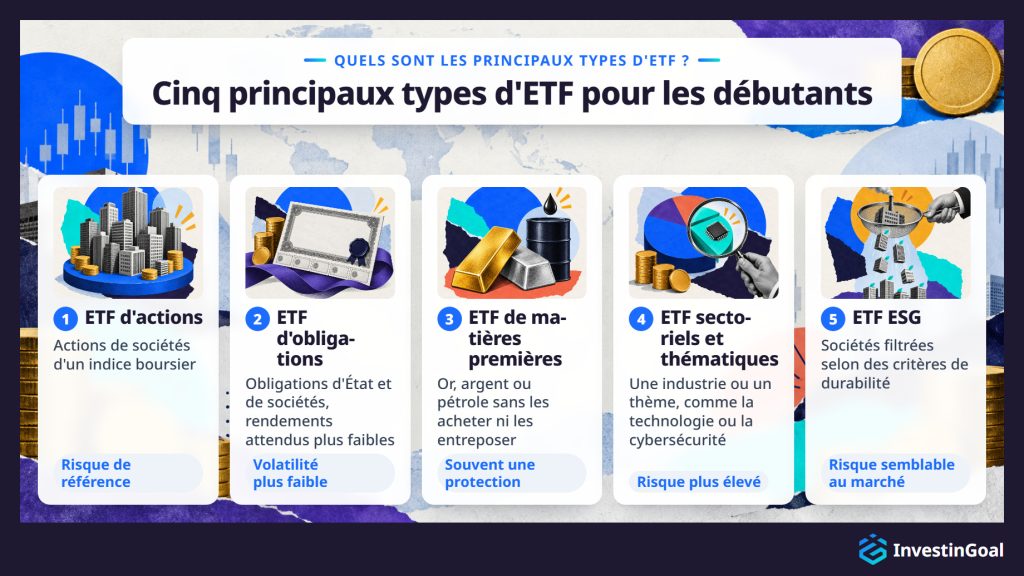
Les principaux types d'ETF dans lesquels les débutants peuvent investir sont les ETF d'actions, les ETF d'obligations, les ETF de matières premières, les ETF sectoriels et thématiques, et les ETF ESG, chacun donnant accès à une catégorie d'actifs ou à un thème de placement différent au moyen d'un seul fonds.
Les ETF d'actions sont la catégorie la plus répandue. Ils suivent des indices boursiers et donnent à l'investisseur la propriété d'un large panier d'actions de sociétés. Un ETF d'actions sur le FTSE 100 détient les 100 plus grandes sociétés cotées au Royaume-Uni. Un ETF d'actions sur le S&P 500 détient les 500 plus grandes sociétés cotées aux États-Unis. Un ETF d'actions sur le MSCI World détient plus de 1 200 sociétés dans 23 pays développés. Pour la plupart des nouveaux investisseurs, un seul ETF d'actions de marché large est le point de départ de leur portefeuille.
Les ETF d'obligations détiennent des portefeuilles de titres à revenu fixe, comme des obligations d'État ou des obligations de sociétés. Ils offrent des rendements attendus plus faibles que les ETF d'actions, mais aussi une volatilité plus faible, ce qui les rend utiles pour la diversification ou pour les investisseurs dont l'horizon de placement est plus court. Un ETF qui suit le Bloomberg Global Aggregate Bond Index, par exemple, détient des obligations d'État et de sociétés de catégorie investissement provenant de marchés développés et émergents.
Les ETF de matières premières donnent accès à des matières premières physiques comme l'or, l'argent ou le pétrole, sans que l'investisseur ait à les acheter et à les entreposer. Un ETF sur l'or, par exemple, suit le prix des lingots d'or. Les investisseurs utilisent souvent les ETF de matières premières comme protection contre l'inflation ou l'incertitude des marchés.
Les ETF sectoriels et thématiques se concentrent sur une industrie précise (comme la technologie, la santé ou l'énergie propre) ou sur un thème de placement précis (comme l'intelligence artificielle ou la cybersécurité). Ils sont plus concentrés que les ETF de marché large, et comportent donc un risque propre au secteur plus élevé, de même qu'un potentiel de rendement plus élevé dans ce secteur.
Les ETF ESG appliquent des critères de sélection environnementaux, sociaux et de gouvernance à leurs placements, et ils excluent les sociétés qui ne respectent pas certains seuils de durabilité ou d'éthique. Un ETF ESG sur le FTSE 100, par exemple, détiendrait une partie filtrée de l'indice standard selon les notes ESG.
Chaque type joue un rôle différent dans un portefeuille, et un débutant n'a pas besoin de les détenir tous. La plupart des nouveaux investisseurs commencent par un ETF d'actions de marché large et ajoutent plus tard d'autres types d'ETF. Le tableau ci-dessous résume ce que détient chaque type, un exemple d'indice et son risque par rapport au marché large.
| Type d'ETF | Ce qu'il détient | Exemple d'indice | Risque par rapport au marché large |
|---|---|---|---|
| ETF d'actions | Actions de sociétés d'un indice boursier | S&P 500, MSCI World, FTSE 100 | Référence (c'est le marché large) |
| ETF d'obligations | Obligations d'État ou de sociétés | Bloomberg Global Aggregate Bond | Volatilité plus faible, rendement attendu plus faible |
| ETF de matières premières | Matières premières physiques (or, argent, pétrole) | Prix des lingots d'or | Profil de risque différent, souvent utilisé comme protection |
| ETF sectoriel / thématique | Sociétés d'une industrie ou d'un thème | MSCI World Information Technology | Plus élevé (concentré dans un secteur) |
| ETF ESG | Sociétés filtrées selon des critères de durabilité | FTSE 100 ESG Select | Semblable au marché large, un peu plus étroit |
Quelle est la différence entre les ETF à capitalisation et les ETF à distribution ?
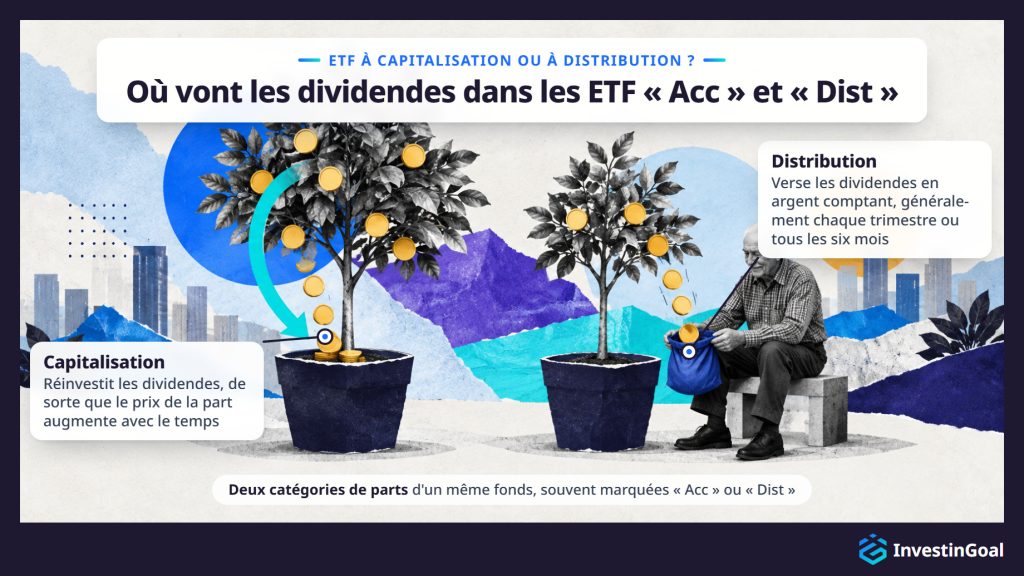
Un ETF à capitalisation réinvestit les dividendes dans le fonds, ce qui fait monter le prix de la part avec le temps, tandis qu'un ETF à distribution verse les dividendes à l'investisseur en argent comptant à intervalles réguliers. La différence compte surtout pour les investisseurs de l'UE et du Royaume-Uni, qui peuvent habituellement choisir entre les deux versions d'un même fonds. Les deux versions s'appellent des catégories de parts, et leur traitement fiscal dépend du compte qui les détient.
Continuer la lecture
La différence change la façon dont vos rendements se composent. Avec un ETF à capitalisation, le fonds réinvestit automatiquement les dividendes. Vous ne recevez pas de versements en argent, mais la valeur de chaque part augmente avec le temps, parce que le fonds ajoute les dividendes à ses placements. C'est généralement plus simple si vous visez la croissance à long terme, car cela évite de réinvestir à la main de petits versements de dividendes.
Avec un ETF à distribution, le fonds verse les dividendes dans votre compte de courtage, généralement chaque trimestre ou tous les six mois. Vous décidez ensuite de réinvestir ces dividendes ou de les dépenser. Cette structure convient à ceux qui veulent un revenu régulier tiré de leur portefeuille.
Le choix entre capitalisation et distribution est particulièrement visible parmi les ETF OPCVM (UCITS), les fonds européens qui suivent une réglementation commune de l'UE, où la plupart des grands fonds offrent les deux catégories de parts sous le même nom de fonds, souvent marquées « Acc » ou « Dist » dans le titre du fonds. Les investisseurs de l'UE et du Royaume-Uni rencontrent ce choix chaque fois qu'ils sélectionnent un ETF sur une bourse européenne. Les ETF cotés aux États-Unis distribuent presque toujours les dividendes, de sorte que le choix compte moins pour les investisseurs américains.
Le traitement fiscal des ETF à capitalisation et des ETF à distribution varie selon le pays et le type de compte.
Pourquoi les ETF sont-ils un bon placement pour les débutants ?
Les ETF sont un bon placement pour les débutants parce qu'ils combinent une large diversification, de faibles frais annuels et une négociation simple dans un seul produit qui n'exige ni compétence pour choisir des actions ni gros capital de départ.
La diversification vient dès le premier achat, car un ETF de marché large répartit votre argent entre des centaines, voire des milliers de sociétés. Un seul ETF le fait instantanément, qu'il suive le S&P 500, le MSCI World ou le FTSE 100. Cela écarte le risque que la mauvaise performance d'une seule société détruise le portefeuille, ce qui est le principal danger de l'achat d'actions individuelles.
Les faibles ratios de frais rendent cette diversification peu coûteuse. Les ETF indiciels de marché large facturent généralement de 0,03 % à 0,20 % par année, de sorte qu'un investisseur qui place 10 000 $ dans un ETF à faible coût paie entre 3 $ et 20 $ par année en frais de fonds. En comparaison, les fonds à gestion active facturent fréquemment de 0,50 % à 1,50 %. Selon le SPIVA U.S. Scorecard de S&P Dow Jones Indices, 79 % des fonds américains à gestion active de grandes capitalisations ont fait moins bien que le S&P 500 en 2025. Au cours des 15 années jusqu'en décembre 2024, aucune catégorie de fonds d'actions américains n'a vu une majorité de gestionnaires actifs battre son indice de référence.
La simplicité vient du fait qu'on achète un ETF de la même façon qu'une seule action. Vous passez un ordre par l'entremise d'une plateforme de courtage, et la transaction s'exécute en quelques secondes. Il n'est pas nécessaire d'étudier les sociétés une à une, de lire des rapports de résultats ni de chercher le bon moment pour entrer sur le marché.
La transparence est intégrée, car les ETF publient chaque jour la liste complète de leurs placements. Vous savez toujours exactement ce que vous possédez.
La liquidité vient de la bourse, où vous pouvez acheter et vendre des ETF à tout moment pendant les heures d'ouverture du marché. Il n'y a ni période de blocage ni délai de rachat.
Ces avantages font des ETF le point de départ habituel des débutants dans la plupart des marchés développés. Ils n'éliminent pas le risque de perte, car l'ensemble du marché peut baisser.
Quel avantage des ETF compte le plus pour vous ?
Choisissez une réponse et voyez comment elle se compare à celle des autres lecteurs.
Quel est le montant minimum pour investir dans des ETF ?
Le montant minimum pour investir dans des ETF est le prix d'une seule part, d'environ 10 $ à plusieurs centaines de dollars selon le fonds, et de nombreuses plateformes offrent maintenant des fractions de part ou des plans d'épargne automatiques à partir de 1 € ou de 25 £ par mois.
Continuer la lecture
Aux États-Unis, la plupart des courtiers en ligne permettent aux investisseurs d'acheter des fractions de part d'ETF, ce qui signifie que vous pouvez investir 5 $ US ou 10 $ US dans un ETF dont une part entière vaut 400 $ US. Les courtiers américains demandent souvent 0 $ US pour ouvrir un compte, et beaucoup ne facturent aucune commission sur les transactions d'ETF.
Dans l'UE, Trade Republic et Scalable Capital offrent des plans de placement automatiques en ETF à partir de 1 € par mois. Ce sont tous deux des néocourtiers, des courtiers en ligne qui fonctionnent surtout au moyen d'une application mobile. Un plan de placement automatique investit un montant fixe dans un ETF choisi à intervalles réguliers, de sorte que l'investisseur n'a pas à chercher le bon moment pour acheter ni à mettre d'abord de côté une somme forfaitaire.
Au Royaume-Uni, de nombreuses plateformes offrent des placements réguliers à partir de 25 £ par mois au moyen d'un Stocks and Shares ISA ou d'un compte de placement ordinaire. Le dépôt minimum pour ouvrir un compte varie selon la plateforme, mais se situe souvent entre 0 £ et 100 £.
Les fractions de part, la négociation sans commission et les plans de placement automatiques ont ramené le seuil d'entrée à un chiffre aux États-Unis, dans l'UE et au Royaume-Uni.
Combien coûte l'investissement dans des ETF ?
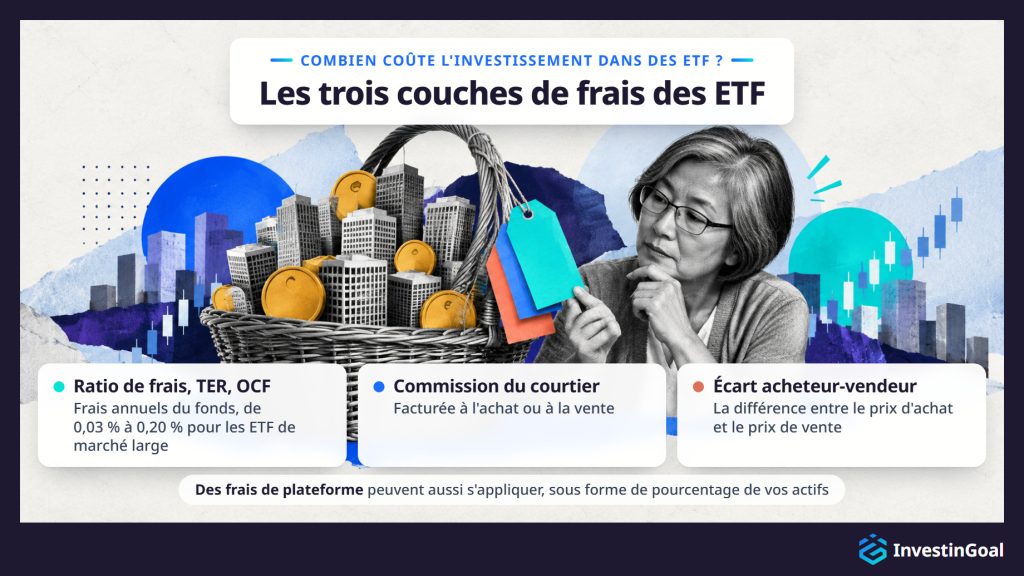
Le coût d'un investissement dans des ETF comporte trois couches : le ratio de frais annuel du fonds (généralement de 0,03 % à 0,20 % pour les ETF de marché large, soit de 0,30 $ à 2,00 $ par année pour chaque tranche de 1 000 $ investie), la commission du courtier à l'achat ou à la vente, et l'écart acheteur-vendeur au moment de la transaction. Ce même coût annuel du fonds s'appelle le ratio de frais aux États-Unis et le TER (total expense ratio, ratio des frais totaux) ou l'OCF (ongoing charges figure, frais courants) en Europe et au Royaume-Uni. Les trois noms désignent le même coût.
Le ratio de frais est le coût le plus important à comprendre. Le fonds le prélève automatiquement sur ses actifs, de sorte que vous ne voyez jamais de facture distincte. Il réduit chaque année le rendement du fonds d'un petit montant. Un ETF dont le ratio de frais est de 0,07 % coûte 0,70 $ par année pour chaque tranche de 1 000 $ investie, alors qu'un fonds à gestion active qui facture 1,00 % coûte 10,00 $ pour le même montant. Sur des décennies, les intérêts composés creusent cet écart.
Les commissions du courtier forment la deuxième couche. Depuis la fin de 2019, lorsque Charles Schwab, Fidelity et TD Ameritrade ont supprimé les commissions sur les transactions d'ETF cotés aux États-Unis, la négociation sans commission est devenue la norme chez les grands courtiers en ligne américains. En Europe, les néocourtiers facturent souvent de 0 € à 1 € par transaction, tandis que les banques traditionnelles peuvent facturer de 5 € à 15 €. Au Royaume-Uni, des plateformes comme Trading 212 et InvestEngine offrent l'investissement en ETF sans commission, tandis que Hargreaves Lansdown facture 6,95 £ par transaction en ligne et Interactive Investor 3,99 £, et que les deux offrent l'investissement mensuel régulier sans frais de transaction. Des frais de plateforme peuvent aussi s'appliquer, en particulier au Royaume-Uni, et ils correspondent à un pourcentage des actifs que vous détenez sur la plateforme.
L'écart acheteur-vendeur est la troisième couche. C'est la différence entre le prix auquel vous pouvez acheter un ETF et le prix auquel vous pouvez le vendre à un moment donné. Pour les ETF de grande taille et très liquides qui suivent de grands indices, l'écart est habituellement de quelques cents par part et a peu d'effet. Pour les ETF plus petits ou moins liquides, l'écart peut être plus large.
Les ETF coûtent beaucoup moins cher que les fonds à gestion active. Les faibles ratios de frais, la baisse des commissions et les écarts serrés font des ETF l'un des placements les moins coûteux offerts aux investisseurs particuliers. Avec les frais de plateforme, ces trois couches forment les frais des ETF qu'un débutant paie, et le tableau ci-dessous les compare aux États-Unis, dans l'UE et au Royaume-Uni.
| Couche de coût | États-Unis | UE | Royaume-Uni |
|---|---|---|---|
| Frais annuels du fonds | Ratio de frais : 0,03 %–0,20 % | TER : 0,03 %–0,20 % | OCF : 0,03 %–0,20 % |
| Commission du courtier | 0 $ US chez la plupart des grands courtiers (depuis 2019) | 0 €–1 € chez les néocourtiers ; 5 €–15 € dans les banques traditionnelles | 0 £ chez Trading 212, InvestEngine ; 3,99 £–6,95 £ ailleurs |
| Frais de plateforme | Peu courants | Variables ; certains néocourtiers n'en facturent aucun | Courants (pourcentage des actifs ou frais annuels fixes) |
| Écart acheteur-vendeur | Quelques cents par part pour les ETF de grande taille et très liquides dans tous les territoires ; plus large pour les ETF plus petits ou moins liquides | ||
Comment les ETF sont-ils imposés ?
Les ETF sont imposés selon le pays de résidence de l'investisseur et le type de compte qui les détient, et au Canada, le CELI réduit ou reporte l'impôt sur les gains en capital et les dividendes.
Continuer la lecture
Au Canada, les gains sont déclarés à l'annexe 3 en dollars canadiens, et le CELI, le REER et le CELIAPP sont les comptes à avantages fiscaux. La plateforme qui détient le compte compte aussi, car le courtier ne retient pas d'impôt sur les gains et envoie le formulaire T5008, de sorte que l'investisseur déclare les gains à l'annexe 3.
Les règles fiscales changent d'un pays à l'autre et avec le temps. En matière d'impôt, le choix du compte compte souvent plus que le choix de l'ETF, et le bon compte à avantages fiscaux peut réduire l'impôt qu'un investisseur paie au fil des années.
Quels sont les risques de l'investissement dans des ETF ?
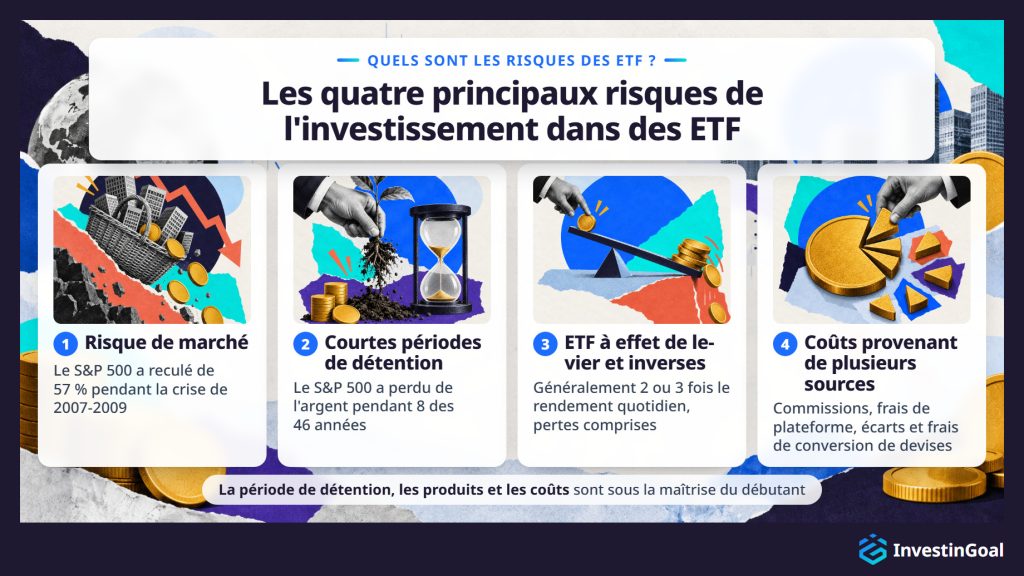
Les principaux risques de l'investissement dans des ETF sont le risque de marché, les courtes périodes de détention, les ETF à effet de levier et inverses, et les coûts provenant de plusieurs sources. L'indice entier peut reculer, et des baisses de 30 à 50 % du marché large se sont déjà produites. Une courte période de détention rend une perte plus probable, les ETF à effet de levier et inverses amplifient les pertes et ne conviennent pas aux débutants, et des frais que personne ne surveille peuvent absorber une grande part des rendements.
- Le risque de marché est le plus fondamental, car un ETF qui suit le S&P 500 ou le MSCI World recule lorsque ces marchés reculent. La diversification réduit l'effet du recul d'une seule société, mais elle ne protège pas contre les baisses de l'ensemble du marché. Pendant la crise financière de 2007-2009, le S&P 500 a reculé de 57 % entre son sommet d'octobre 2007 et son creux de mars 2009, selon les données de la Réserve fédérale. Pendant la chute liée à la COVID-19, le S&P 500 a reculé de 34 % entre le 19 février et le 23 mars 2020, une baisse qui n'a duré que 23 jours de bourse.
- Les courtes périodes de détention augmentent la probabilité d'une perte. De 1980 à 2025, le S&P 500 a perdu de l'argent pendant 8 des 46 années civiles, dividendes compris, soit environ une année sur six. Sur de plus longues périodes, la probabilité d'une perte diminue fortement, mais n'atteint pas zéro. Anarkulova, Cederburg et O'Doherty ont étudié les données boursières de 39 pays développés entre 1841 et 2019, dans un article publié dans le Journal of Financial Economics. Ils ont constaté que même sur 30 ans, un investisseur a environ 12 % de probabilité d'obtenir un rendement réel négatif. C'est pourquoi les ETF sont fondamentalement un placement à long terme, et pourquoi les débutants ne devraient pas investir de l'argent dont ils pourraient avoir besoin à court terme.
- Les ETF à effet de levier et inverses sont des produits que les débutants devraient éviter complètement. Les ETF à effet de levier utilisent des dérivés pour multiplier le rendement quotidien d'un indice, généralement par 2 ou par 3, ce qui multiplie aussi les pertes. Les ETF inverses visent à profiter de la baisse d'un indice, et ils perdent de la valeur quand l'indice monte. Ce sont tous deux des instruments de négociation à court terme, pas des placements à long terme, et comme leur rendement est remis à zéro chaque jour, ils peuvent perdre de l'argent même lorsque l'indice termine une période là où il l'avait commencée.
- Les coûts provenant de plusieurs sources s'additionnent. Les ratios de frais des ETF pris individuellement sont faibles, mais le coût total de l'investissement comprend aussi les commissions du courtier, les frais de plateforme, les écarts et les frais de conversion de devises. Un investisseur qui ne connaît pas ces couches peut perdre plus de rendement que prévu, surtout avec de fréquents petits achats.
Les ETF indiciels de marché large détenus sur de longues périodes ont offert de bons rendements par le passé, mais les rendements passés ne garantissent pas les résultats futurs. Un débutant peut maîtriser trois des quatre risques des ETF : la période de détention, le choix des produits et les coûts.
Avant de lire cette section, saviez-vous qu’un ETF de marché large peut perdre plus de 50 % lors d’un krach ?
Choisissez une réponse et voyez comment elle se compare à celle des autres lecteurs.
Comment les débutants commencent-ils à investir dans des ETF ?
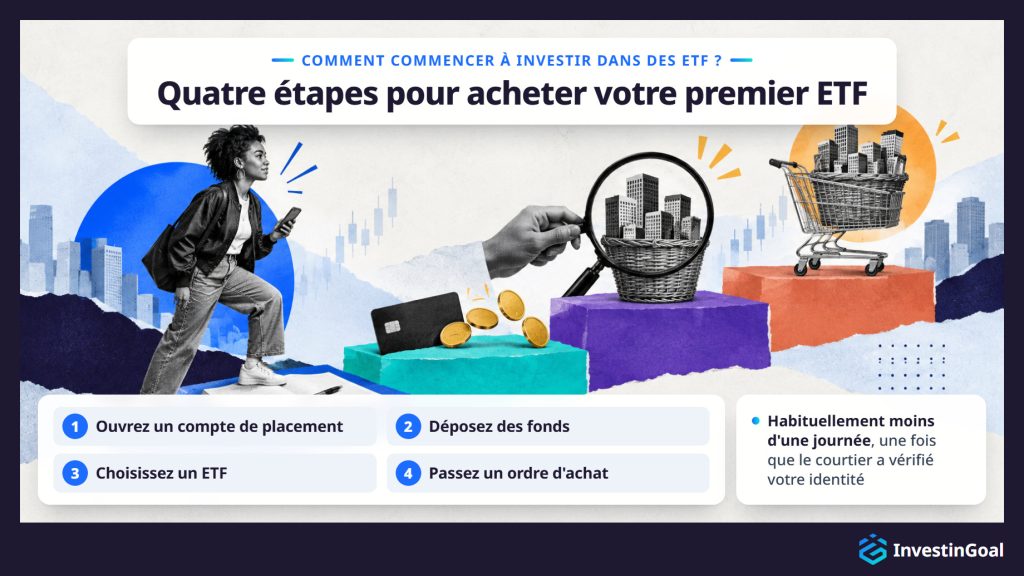
Les débutants commencent à investir dans des ETF en ouvrant un compte auprès d'un courtier réglementé, en y déposant de l'argent, en choisissant un ETF et en passant un ordre d'achat, ce qui prend habituellement moins d'une journée une fois que le courtier a vérifié leur identité.
- Ouvrez un compte de placement. Choisissez une plateforme réglementée dans votre pays et inscrivez-vous, ce qui consiste à envoyer des pièces d'identité pour que la plateforme puisse vérifier votre compte, comme l'exigent les règles de lutte contre le blanchiment d'argent. Votre pays et votre situation fiscale déterminent le type de compte : un compte de courtage ordinaire ou le CELI.
- Déposez des fonds. Une fois que le courtier a vérifié votre compte, transférez de l'argent à partir de votre compte bancaire. La plupart des plateformes créditent les dépôts en un jour ouvrable, et certaines offrent des dépôts instantanés par carte de débit ou par virement bancaire instantané.
- Choisissez un ETF. Cherchez l'ETF par le nom du fonds, son symbole boursier ou son code ISIN, avec la fonction de recherche que toutes les plateformes offrent. Si vous n'avez pas encore décidé quel ETF acheter, prenez cette décision avant de passer un ordre.
- Passez un ordre d'achat. Entrez le nombre de parts, ou le montant d'argent si la plateforme offre des fractions de part, et choisissez un type d'ordre. Un ordre au marché achète immédiatement au prix courant du marché. Un ordre à cours limité fixe un prix maximum que vous êtes prêt à payer et ne s'exécute que si le marché atteint ce prix. Pour les ETF de marché large très liquides, un ordre au marché pendant les heures normales de négociation suffit habituellement.
Ces quatre étapes sont les mêmes dans tous les pays. Le type de compte, les règles et les plateformes changent d'un pays à l'autre, et ils déterminent la manière dont les débutants commencent à investir dans des ETF au Canada.
La configuration la plus simple en ETF demande deux décisions : un fonds mondial de marché large et une plateforme. Ensuite, un achat mensuel automatique fait le travail, sans rééquilibrage et sans modification de la répartition.
 Filippo UcchinoCofondateur, PDG et rédacteur en chef d'InvestinGoal
Comment les débutants investissent-ils dans des ETF au Canada ?
Au Canada, les débutants investissent dans des ETF en ouvrant un compte auprès d'une plateforme comme Questrade, Interactive Brokers ou Qtrade Direct Investing, et ils achètent des ETF cotés au Canada, comme XIU (iShares S&P/TSX 60), VFV (Vanguard S&P 500) et VEQT (Vanguard All-Equity ETF Portfolio), ainsi que des ETF cotés aux États-Unis par l'entremise d'un courtier canadien.
Continuer la lecture
Au Canada, les débutants peuvent détenir des ETF dans le CELI, un compte à avantages fiscaux.
Les plateformes autorisées au Canada sont supervisées par les Autorités canadiennes en valeurs mobilières (ACVM) et par l'Organisme canadien de réglementation des investissements (OCRI). Si une plateforme autorisée au Canada fait faillite et ne peut pas rendre les actifs de l'investisseur, le Fonds canadien de protection des épargnants (FCPE) verse jusqu'à 1 million de dollars canadiens dans chacune de trois catégories de comptes. Le FCPE n'indemnise pas les pertes causées par la baisse des marchés.
Les ETF accessibles aux investisseurs du Canada sont les ETF cotés au Canada, comme XIU (iShares S&P/TSX 60), VFV (Vanguard S&P 500) et VEQT (Vanguard All-Equity ETF Portfolio), ainsi que les ETF cotés aux États-Unis par l'entremise d'un courtier canadien.
Les investisseurs canadiens peuvent-ils acheter des ETF américains ?
Oui. Les investisseurs canadiens peuvent acheter des ETF cotés aux États-Unis par l'entremise d'un courtier canadien, et les ETF étrangers représentent environ le quart des ETF que les particuliers détiennent chez les courtiers canadiens.
Parmi les ETF cotés aux États-Unis populaires figurent VOO (Vanguard S&P 500), SPY (le SPDR S&P 500 ETF, géré par State Street Global Advisors) et VTI (Vanguard Total Stock Market), que les guides de placement américains mentionnent souvent.
Les investisseurs du Canada peuvent aussi acheter des ETF cotés au Canada sur des indices américains, comme VFV (Vanguard S&P 500), qui suivent les mêmes indices avec une performance comparable.
Les États-Unis perçoivent une retenue d'impôt à la source sur les dividendes que les sociétés américaines et les fonds cotés aux États-Unis versent aux investisseurs de l'étranger. Le taux pour les résidents du Canada est de 15 %, en vertu de la convention fiscale entre les États-Unis et le Canada. De nombreux ETF OPCVM (UCITS) sont domiciliés en Irlande, dont la convention fiscale avec les États-Unis ramène à 15 % l'impôt sur les dividendes que le fonds reçoit.
Si un guide américain recommande un ETF par son symbole américain, un investisseur du Canada peut acheter ce fonds directement ou choisir un fonds parmi les ETF cotés au Canada sur des indices américains, comme VFV (Vanguard S&P 500), qui suit le même indice.
Comment les débutants choisissent-ils leur premier ETF ?
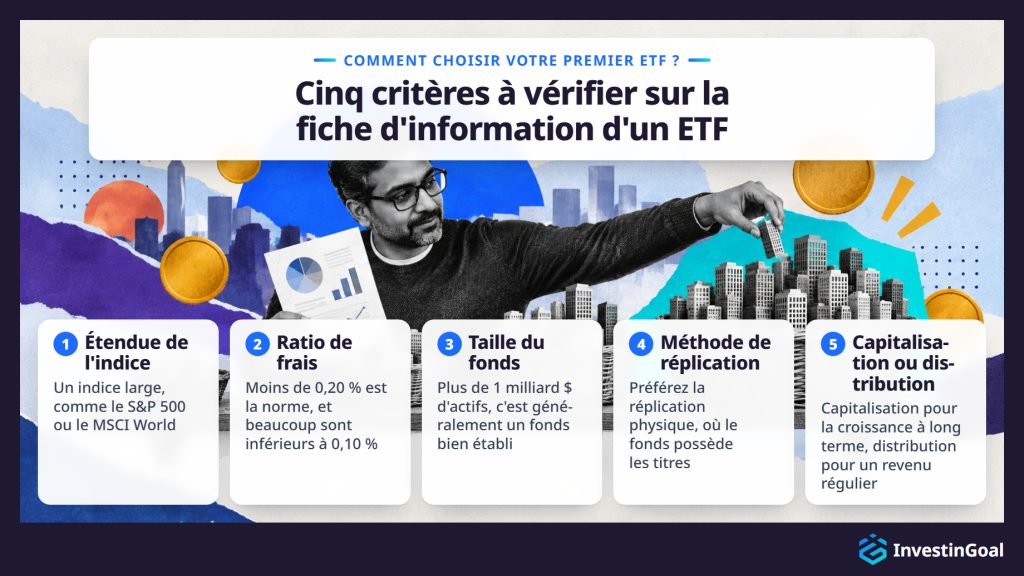
Les débutants choisissent leur premier ETF en partant d'un ETF indiciel de marché large et à faible coût, et en le vérifiant selon cinq critères : l'indice qu'il suit, son ratio de frais annuel, la taille et la liquidité du fonds, sa méthode de réplication (physique ou synthétique), et le fait qu'il capitalise ou distribue les dividendes.
L'étendue de l'indice est le premier critère, et un premier ETF devrait suivre un indice large et bien diversifié plutôt qu'un secteur ou un thème étroit. Les trois points de départ les plus courants sont le S&P 500 (les 500 plus grandes sociétés américaines), le MSCI World (marchés développés seulement) et un indice mondial des marchés développés et émergents, comme le MSCI ACWI (All Country World Index) ou le FTSE All-World. Plus l'indice est large, plus le placement est diversifié.
Le ratio de frais est le deuxième critère, car parmi des fonds qui suivent le même indice, celui dont le ratio de frais est le plus bas offre des rendements nets légèrement plus élevés avec le temps, toutes choses égales par ailleurs. Pour les ETF de marché large, des ratios de frais inférieurs à 0,20 % sont la norme, et beaucoup sont inférieurs à 0,10 %.
La taille du fonds est le troisième critère, et elle influe sur la liquidité et sur la durée de vie d'un fonds. Les fonds de grande taille ont tendance à avoir des écarts acheteur-vendeur plus serrés, un écart de suivi plus faible et un risque de fermeture plus faible. Un fonds qui gère plus de 1 milliard $ d'actifs est généralement bien établi. Les fonds de moins de 100 millions $ peuvent comporter des coûts de négociation plus élevés et risquent davantage de fermer.
La méthode de réplication est le quatrième critère, et la plupart des nouveaux investisseurs devraient préférer les ETF à réplication physique, où le fonds possède les titres sous-jacents, aux ETF synthétiques, qui utilisent des contrats d'échange. La réplication physique est plus simple à comprendre et ne comporte aucun risque de contrepartie lié aux contrats d'échange.
Capitalisation ou distribution est le cinquième critère, et le choix dépend de vos objectifs et de votre situation fiscale. Les ETF à capitalisation tendent à être plus simples pour la croissance à long terme. Les ETF à distribution conviennent à ceux qui veulent un revenu régulier.
Appliqués ensemble, ces cinq critères réduisent le choix à une courte liste de fonds. La fiche d'information de chaque ETF présente les cinq, de sorte qu'un débutant peut choisir un ETF en comparant quelques fiches côte à côte.
Comment choisir la bonne plateforme pour investir dans des ETF ?
Vous choisissez la bonne plateforme pour investir dans des ETF en vérifiant quatre facteurs : l'éventail d'ETF offerts, la structure de coûts totale (frais de transaction, frais de plateforme et frais de garde éventuels), le fait que la plateforme soit réglementée dans votre pays, et le fait qu'elle offre le type de compte dont vous avez besoin, comme le CELI ou un plan de placement automatique en ETF.
L'éventail d'ETF est le premier facteur, car une plateforme n'est utile que si elle propose les ETF que vous voulez acheter. Certaines plateformes donnent accès à des milliers d'ETF sur plusieurs bourses, tandis que d'autres offrent une sélection plus restreinte. Pour les ETF indiciels de marché large, la plupart des grandes plateformes ont une couverture suffisante, mais si vous vous intéressez à des ETF thématiques ou régionaux précis, vérifiez que la plateforme les propose avant d'ouvrir un compte.
La structure de coûts est le deuxième facteur, et le coût total d'utilisation d'une plateforme comprend les commissions par transaction, les frais de plateforme récurrents (un pourcentage des actifs ou des frais fixes mensuels ou annuels), les frais de garde et les frais de conversion de devises lorsque vous achetez des ETF dans une devise étrangère. Une plateforme sans commission mais avec des frais de plateforme annuels élevés peut coûter plus cher avec le temps qu'une plateforme qui facture de petits frais par transaction et aucuns frais de plateforme. La comparaison devrait porter sur le coût total pour la fréquence de transactions et la taille de portefeuille que vous prévoyez.
La réglementation est le troisième facteur, et elle écarte toute plateforme qui ne la respecte pas, quels que soient ses coûts ou son éventail. Au Canada, la plateforme devrait être autorisée par une autorité financière reconnue, comme les organismes provinciaux de réglementation des valeurs mobilières et l'OCRI. La réglementation oblige la plateforme à garder les actifs des clients séparés de son propre argent et vous donne accès à un mécanisme d'indemnisation si la plateforme fait faillite. Pour une plateforme autorisée au Canada, ce mécanisme est le FCPE.
Le type de compte est le quatrième facteur. Les investisseurs du Canada peuvent vouloir le CELI ou un plan de placement automatique pour des placements récurrents automatiques. Si la plateforme n'offre pas le type de compte dont vous avez besoin, les trois autres facteurs n'ont aucune importance.
Appliqués ensemble, les quatre facteurs réduisent le choix à deux ou trois plateformes. Un débutant peut alors comparer ces plateformes d'ETF côte à côte, sur le site Web ou dans les applications d'ETF que la plupart d'entre elles offrent.
Est-il possible de négocier des ETF plutôt que d'y investir ?
Oui, les investisseurs peuvent négocier des ETF plutôt que d'y investir, à court terme ou au moyen de CFD, mais cette approche comporte un risque et un coût beaucoup plus élevés que l'investissement à long terme et ne convient pas aux débutants qui bâtissent leur premier portefeuille.
Continuer la lecture
La négociation d'ETF au sens de court terme consiste à acheter et à vendre des ETF sur des jours, des semaines ou des mois pour profiter des mouvements de prix, au lieu de les détenir pendant des années pour profiter de la croissance à long terme de l'indice. Cette approche exige de bien choisir le moment, encore et encore. Brad Barber et Terrance Odean ont passé en revue la recherche sur les investisseurs particuliers dans le Handbook of the Economics of Finance, et ils ont constaté que les investisseurs particuliers font moins bien que les indices de référence habituels comme les fonds indiciels à faible coût, les négociateurs les plus fréquents obtenant les rendements nets les plus faibles.
La négociation de CFD (contrats sur différence) sur des ETF permet aux investisseurs de spéculer sur le prix des ETF avec un effet de levier, ce qui signifie contrôler une position plus grande que leur capital ne le permettrait normalement. L'effet de levier amplifie les gains comme les pertes, et il est possible de perdre plus que le placement initial. Les CFD ne sont pas offerts aux investisseurs particuliers aux États-Unis, mais ils le sont au Royaume-Uni et dans l'UE selon des règles strictes, dont des limites de levier et une protection contre le solde négatif fixées par la FCA au Royaume-Uni et par les autorités nationales dans l'UE.
L'investissement à long terme en ETF est une stratégie fondée sur la diversification, les intérêts composés et les faibles coûts. La négociation à court terme est une activité différente, avec un autre profil de risque, des coûts plus élevés et une probabilité de réussite beaucoup plus faible pour les participants peu expérimentés. L'horizon de placement, le coût et la tolérance au risque sont ce qui sépare la négociation de l'investissement.