Investir pour les débutants consiste à placer de l'argent dans des actifs financiers comme des actions, des obligations ou des fonds afin de bâtir un patrimoine avec le temps, en acceptant que leur valeur puisse baisser. Ce risque est le prix de rendements que les comptes d'épargne ne peuvent pas offrir. Ces rendements ont atteint environ 7 à 10 % par année en moyenne pour les grands indices boursiers comme le S&P 500 et le MSCI World Index sur des périodes de plusieurs décennies, sans aucune garantie pour une année donnée. Pour un débutant, le point de départ habituel est un fonds indiciel ou un FNB à faible coût, acheté par l'entremise d'une plateforme réglementée et alimenté chaque mois.
L'épargne garde l'argent en sécurité jusqu'à la limite d'une garantie des dépôts, mais un argent placé à faible taux d'intérêt perd chaque année du pouvoir d'achat à cause de l'inflation. Le trading vise les mouvements de prix à court terme et demande d'autres connaissances, d'autres outils et un autre temps de travail. L'investissement conserve des actifs pendant des années ou des décennies, et ces années laissent agir les intérêts composés. Un placement de 1 000 $ qui croît de 7 % par année atteint environ 7 600 $ après 30 ans, parce que les gains de chaque année produisent leurs propres rendements.
Un débutant peut perdre une partie ou la totalité de la somme investie, car les marchés qui font croître l'argent peuvent aussi le faire fondre. Pendant la crise financière de 2008, le S&P 500 a reculé d'environ 57 % entre son sommet et son creux. Les risques que rencontre d'abord un débutant sont le risque de marché, le risque de liquidité et le risque de concentration. Un débutant met trois conditions en place avant d'investir le premier dollar : un fonds d'urgence couvrant de 3 à 6 mois de dépenses, des dettes à taux élevé maîtrisées et un horizon de placement d'au moins cinq ans.
Une fois ces conditions réunies, un débutant choisit ce qu'il achète. L'investissement passif suit un indice de marché au lieu de sélectionner des actions, et c'est le choix par défaut d'un débutant, car sur des périodes de 15 ans, environ 85 à 90 % des fonds de grandes capitalisations à gestion active ne battent pas leur indice de référence. Les six grands types de placement sont les actions, les obligations, les FNB, les fonds communs de placement, les fonds indiciels et les robo-advisors, et les cryptomonnaies restent un actif spéculatif en dehors de cette liste. Le fonds indiciel convient à un premier placement parce qu'il détient des centaines ou des milliers d'entreprises en un seul achat. Son coût compte tout de même, car les commissions de courtage, le ratio de frais total (TER), l'écart acheteur-vendeur et les frais de garde pèsent sur les rendements pendant des décennies.
Pour commencer, il faut suivre six étapes : définir un objectif, confirmer les conditions de départ, choisir une plateforme réglementée, ouvrir un compte, faire le premier placement et automatiser les cotisations régulières. Le montant est un obstacle plus petit que ne le croient la plupart des débutants, car de nombreuses plateformes permettent de commencer avec 1 $ et 50 $ par mois suffisent pour bâtir une position diversifiée. Les débutants se trompent le plus souvent en essayant de prévoir les marchés, en vendant dans la panique pendant une baisse, en investissant sans fonds d'urgence, en concentrant leur capital dans un seul actif et en ignorant les frais. Un fonds indiciel protège contre la concentration, car il offre la diversification automatiquement.
Un plan de placement relie ces étapes grâce à cinq éléments : un objectif financier, un horizon de placement, une évaluation honnête de la tolérance au risque, une asset allocation et un calendrier de suivi. Le plan repose sur deux stratégies qui demandent peu de décisions : l'investissement indiciel passif et la moyenne du coût en dollars, qui consiste à investir un montant fixe à intervalles réguliers. L'argent reste investi pendant au moins cinq ans, car des périodes plus courtes exposent les investisseurs à un éventail de résultats beaucoup plus large. Il est détenu dans un compte de courtage auprès d'un courtier ou d'une plateforme réglementés, et un débutant choisit la plateforme d'abord selon la réglementation, puis selon les produits, les frais, le dépôt minimum et la facilité d'utilisation.
Quel est votre principal objectif en lisant ce guide ?
Choisissez une réponse et voyez comment elle se compare à celles des autres lecteurs.
Qu'est-ce que l'investissement ?
Investir, c'est placer de l'argent dans des actifs financiers, comme des actions, des obligations ou des fonds, dans l'attente de générer des rendements et de bâtir un patrimoine avec le temps. Contrairement à dépenser ou à épargner, investir signifie accepter la possibilité d'une perte en échange de la possibilité de faire croître le capital de départ.
Cette distinction compte parce qu'elle fixe le lien entre le risque et le rendement qui se trouve derrière chaque décision de placement. Quand vous investissez, vous obtenez une exposition au marché. La valeur de vos actifs suit celle des marchés auxquels ils sont liés. Cette exposition crée le potentiel de croissance, mais elle rend aussi la perte possible. Placer du capital dans des actifs financiers est une décision délibérée de viser des rendements que l'épargne seule ne peut pas offrir.
Investir se distingue d'épargner surtout par le risque et le rendement. L'argent détenu dans un compte d'épargne réglementé ne comporte aucun risque de marché et est généralement garanti jusqu'à une limite définie, alors que l'argent investi est exposé aux fluctuations du marché et peut passer sous le montant de départ.
Un compte d'épargne protège votre capital en valeur nominale. Au Canada, la Société d'assurance-dépôts du Canada (SADC) couvre jusqu'à 100 000 $ par déposant et par banque. La contrepartie est que le taux d'intérêt des comptes d'épargne est généralement bas, et qu'il se situe souvent sous le taux d'inflation. L'argent est donc en sécurité en valeur absolue, mais il perd du pouvoir d'achat avec le temps. Par exemple, 10 000 $ permettra d'acheter moins dans dix ans qu'aujourd'hui, à moins que sa croissance égale au moins l'inflation.
Investir inverse le compromis du compte d'épargne. Les actifs exposés au marché ne bénéficient d'aucune garantie des dépôts, et la valeur de vos placements peut baisser. Mais le rendement potentiel sur de longues périodes est nettement plus élevé, et c'est pourquoi l'investissement existe comme outil financier distinct. Pour un débutant, la question utile est de savoir quel argent va à l'épargne et quel argent va aux placements. Les besoins à court terme et les réserves d'urgence vont dans des comptes d'épargne et d'autres comptes qui protègent le capital. L'argent dont vous n'aurez pas besoin avant cinq ans ou plus est celui pour lequel investir devient approprié.
Investir se distingue du trading par l'horizon de temps et par l'intention. Les investisseurs conservent leurs actifs pendant des années ou des décennies pour bâtir un patrimoine graduellement, alors que les traders achètent et vendent fréquemment, parfois en une seule journée, pour tirer profit des mouvements de prix à court terme.
L'investissement à long terme et le trading actif demandent des connaissances différentes, des outils différents et un temps différent. Un investisseur qui achète et conserve un fonds indiciel diversifié et y cotise chaque mois n'a pas besoin de suivre le marché au-delà d'une révision trimestrielle. Un trader qui achète et vend chaque jour des positions individuelles a besoin de données en temps réel, de compétences en analyse technique et de la capacité de gérer un risque à effet de levier. Les deux activités partagent un même système financier, mais elles divergent dans presque tous leurs aspects pratiques, et la différence entre investissement et trading détermine les compétences, les coûts et les tolérances au risque propres à chacune.
Pourquoi faut-il commencer à investir ?
Il faut commencer à investir parce que les comptes d'épargne seuls ne suivent pas l'inflation avec le temps. L'argent placé à faible taux d'intérêt perd du pouvoir d'achat chaque année, alors que le capital investi peut croître et se composer pendant des décennies. Historiquement, les grands indices boursiers comme le S&P 500 et le MSCI World Index ont affiché des rendements annuels moyens d'environ 7 à 10 % sur des périodes de plusieurs décennies, un taux que les comptes d'épargne ont rarement atteint.
Si l'inflation est de 2 à 3 % par année et que votre épargne rapporte 1 %, vous perdez du terrain en valeur réelle chaque année où vous attendez. Sur 20 ou 30 ans, cet écart devient énorme. Protéger son argent contre la perte ne suffit pas pour bâtir un patrimoine à long terme. Un patrimoine à long terme exige un argent au travail, qui croît plus vite que le coût de la vie.
Le chiffre de 7 à 10 % par année pour les rendements boursiers historiques désigne de grands indices diversifiés, mesurés sur des périodes de 20 ans ou plus. Ce n'est pas une garantie, et certaines années donnent des résultats négatifs. Mais la tendance à long terme est la raison pour laquelle investir, plutôt que d'épargner seulement, est la recommandation habituelle pour bâtir un patrimoine avec le temps. Plus vous commencez tôt, plus les intérêts composés ont d'années pour agir, et moins vous avez besoin de cotiser au total pour atteindre le même résultat.

Filippo Ucchino
Cofondateur et PDG d'InvestinGoal - Courtier introducteur
Quelle est votre principale raison de vouloir investir ?
Choisissez une réponse et voyez comment elle se compare à celles des autres lecteurs.
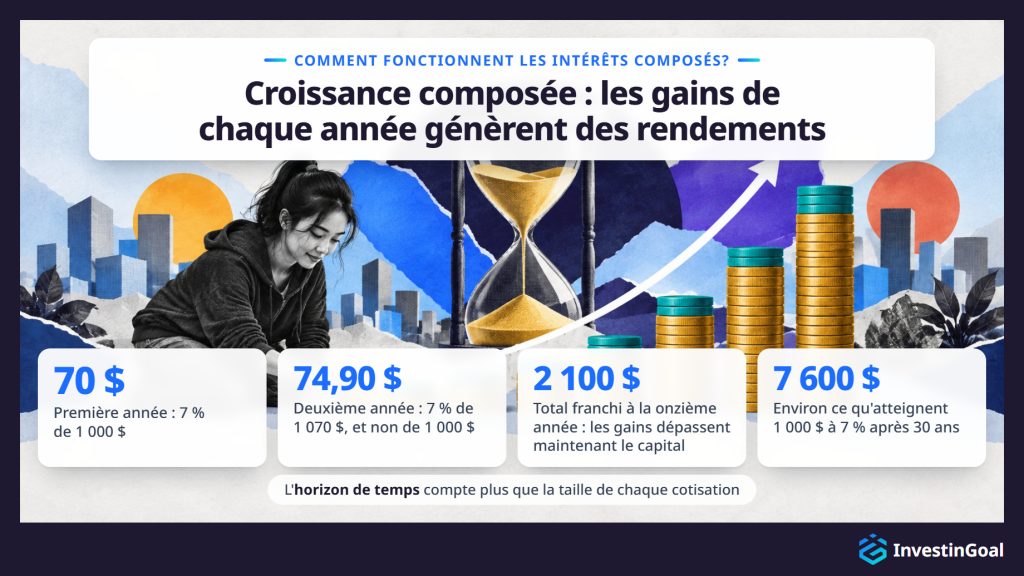
Les intérêts composés fonctionnent en réinvestissant les rendements, de sorte que chaque période suivante génère des gains non seulement sur le montant de départ, mais sur toute la croissance accumulée jusque-là. En investissement boursier, le mécanisme s'appelle plus exactement croissance composée ou rendements composés, puisque le taux de croissance varie d'une année à l'autre au lieu d'être fixe comme dans un compte d'épargne, mais le principe est le même. Un placement de 1 000 $ qui croît de 7 % par année n'ajoute pas simplement 70 $ chaque année. Il atteint environ 7 600 $ après 30 ans, parce que les gains de chaque année s'ajoutent à la base et génèrent leurs propres rendements la période suivante.
Le détail année par année montre comment fonctionnent les intérêts composés. La première année, 7 % de 1 000 $ produisent 70 $. La deuxième année, 7 % s'appliquent à 1 070 $, et non à 1 000 $, et produisent 74,90 $. La différence semble petite au début, mais l'accélération est exponentielle. À la onzième année, les gains cumulés dépassent le capital de départ, et le total a franchi 2 100 $. À la trentième année, le total représente plus de sept fois la mise de départ, même si vous n'avez rien ajouté après le versement initial.
L'horizon de temps compte plus que la taille de chaque cotisation. Commencer cinq ans plus tôt avec un petit montant donne une somme finale plus élevée que commencer plus tard avec un montant plus gros, parce que l'argent investi tôt a devant lui plus de cycles de composition. C'est la raison la plus concrète de commencer à investir dès que les trois conditions de départ sont réunies, et c'est pourquoi le temps est la variable la plus puissante qu'un débutant puisse maîtriser.
Quels sont les principaux risques de l'investissement pour un débutant ?
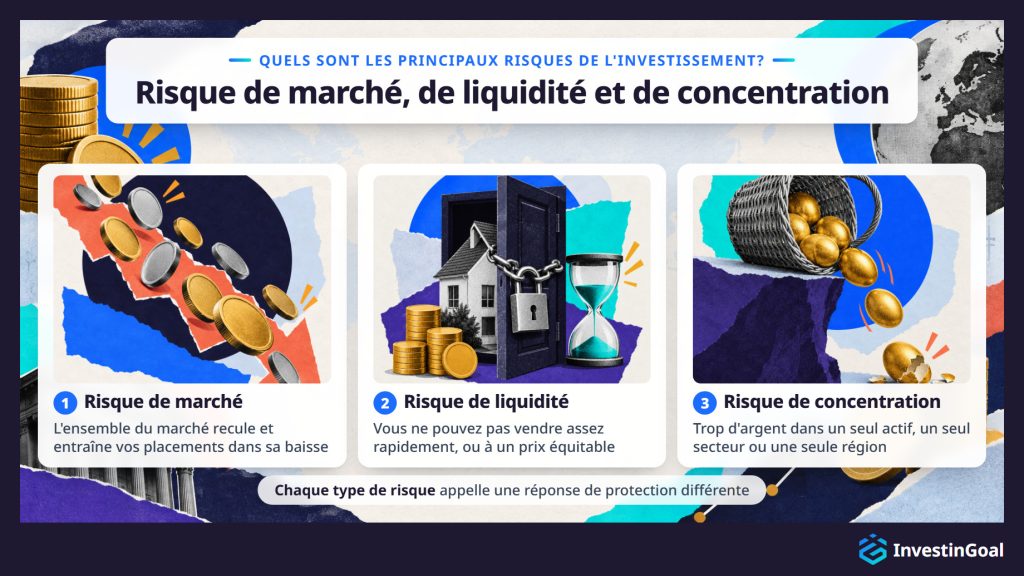
Les débutants font face à plusieurs catégories distinctes de risques de placement, les plus importantes étant le risque de marché, le risque de liquidité et le risque de concentration. Chaque type appelle une réponse de protection différente, et un débutant doit donc comprendre les trois avant d'affecter son capital.
Le risque de marché est la possibilité que l'ensemble du marché perde de la valeur et entraîne vos placements dans sa baisse, quelle que soit leur qualité individuelle. C'est la forme de volatilité la plus visible, et c'est celle que les débutants rencontrent en premier. Un investisseur ne peut pas éliminer le risque de marché, seulement le gérer par la diversification et le temps.
Le risque de liquidité est la possibilité de ne pas pouvoir vendre un actif assez rapidement, ou à un prix équitable, au moment où vous en avez besoin. La liquidité est élevée pour la plupart des actions cotées en bourse et des FNB, et elle peut être faible pour d'autres actifs, comme certaines obligations, les placements immobiliers ou les fonds de niche.
Le risque de concentration est la possibilité qu'une trop grande part de votre argent se trouve dans un seul actif, un seul secteur ou une seule région. Si cette position unique chute, l'effet sur l'ensemble de votre portefeuille est disproportionné. La diversification en est la parade directe.
Le risque de marché, le risque de liquidité et le risque de concentration décident si la première expérience d'investissement d'un débutant se termine par une perte de capital évitable ou par une position durable à long terme. L'écart type et la valeur à risque vont un pas plus loin dans les risques de l'investissement, parce qu'ils mesurent la volatilité que porte un portefeuille.
Oui, on peut perdre de l'argent en investissant, y compris la totalité de la somme investie. Il n'y a aucune garantie de rendement positif sur les placements exposés au marché, et le capital investi comme les gains accumulés peuvent perdre de la valeur, surtout sur de courtes périodes de détention ou quand les actifs sont concentrés dans une seule position.
La perte de capital est une caractéristique normale de l'investissement en marché. Pendant la crise financière mondiale de 2008, le S&P 500 a reculé d'environ 57 % entre son sommet et son creux, et des indices européens comme l'EURO STOXX 50 ont baissé d'une ampleur comparable. Lors du krach de la COVID-19 en 2020, les marchés mondiaux ont chuté de plus de 30 % en quelques semaines avant de se redresser. Une action individuelle peut perdre la plus grande partie ou la totalité de sa valeur à tout moment.
Les marchés se sont redressés les deux fois. Le S&P 500 a mis environ quatre ans à remonter de son creux de 2009 à son sommet de 2007, et environ cinq mois à remonter de son creux de mars 2020. Investir reste pertinent avec le temps parce que, historiquement, les portefeuilles diversifiés détenus longtemps se sont remis de leurs baisses et ont continué de croître, mais cette tendance statistique ne protège pas l'investisseur qui doit vendre pendant une chute.
L'argent investi ne bénéficie d'aucune garantie des dépôts. Quand votre capital est à risque, la somme de départ peut diminuer. C'est fondamentalement différent d'un compte d'épargne, et c'est la raison de mettre en place les conditions de départ, la diversification et l'horizon de placement avant de commencer.
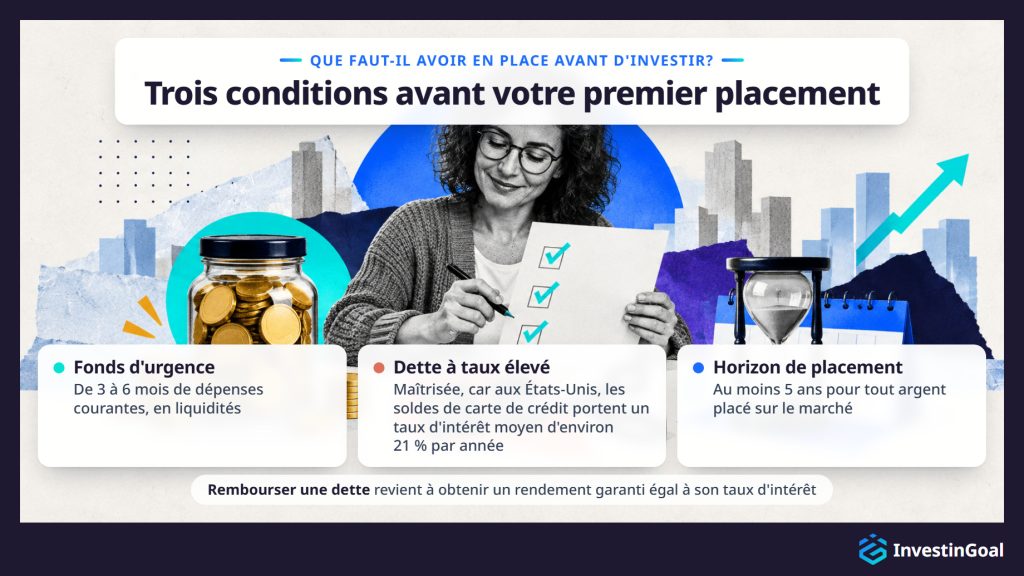
Avant de commencer à investir, vous devriez avoir trois conditions en place : un fonds d'urgence en liquidités couvrant de 3 à 6 mois de dépenses courantes, l'élimination ou la maîtrise des dettes à taux élevé (dont le coût dépasse en général les rendements réalistes d'un placement), et un horizon de placement défini d'au moins 5 ans pour tout argent placé dans des actifs exposés au marché.
Le fonds d'urgence est une réserve en liquidités qui vous évite de devoir vendre des placements à perte pour faire face à une dépense imprévue. Sans lui, une perte d'emploi, une facture médicale ou une grosse réparation force une liquidation qui peut figer des pertes. Le seuil de 3 à 6 mois est un repère largement admis, car il correspond au temps moyen nécessaire pour retrouver un emploi ou absorber un coût imprévu important.
Dans certains pays, comme les États-Unis, les soldes de carte de crédit portent un taux d'intérêt moyen d'environ 21 % par année, selon la Réserve fédérale. Aucune stratégie de placement réaliste ne dépasse ce coût de façon fiable. Rembourser cette dette revient à obtenir un rendement garanti égal au taux d'intérêt que vous éliminez. Une hypothèque et les autres dettes à taux plus faible n'ont pas forcément à être remboursées en premier, mais le même principe s'applique. La dette passe en priorité chaque fois que son coût dépasse le rendement attendu du placement.
L'horizon minimal de cinq ans est la troisième condition. L'argent dont vous pourriez avoir besoin d'ici un à quatre ans ne doit pas se trouver dans des actifs exposés au marché, car les fluctuations à court terme peuvent obliger à vendre à perte. Seul l'argent que vous pouvez vraiment laisser intact pendant cinq ans ou plus a sa place dans un compte de placement.
Quelle est la différence entre l'investissement actif et l'investissement passif ?
L'investissement actif se distingue de l'investissement passif par la façon dont l'investisseur choisit son portefeuille et dont les coûts s'accumulent. L'investissement actif consiste à sélectionner des titres individuels ou à prévoir les mouvements du marché pour obtenir des rendements supérieurs à un indice de référence, alors que l'investissement passif suit un indice de marché et accepte les rendements moyens du marché en échange de coûts plus bas et de moins d'efforts de gestion.
En pratique, l'investissement actif consiste soit à choisir soi-même des actions, soit à payer un gestionnaire de fonds pour le faire. L'objectif est de battre le marché, mais cet effort coûte des frais de gestion plus élevés, du temps de recherche et des frais de transaction, et ce coût se compose contre vous comme les rendements se composent pour vous. Sur de longues périodes, la majorité des fonds à gestion active ont obtenu de moins bons résultats que leur indice de référence après frais. Le SPIVA Scorecard, publié par S&P Global pour les marchés américains, européens et britanniques, montre systématiquement que sur des périodes de 15 ans, environ 85 à 90 % des fonds de grandes capitalisations à gestion active ne battent pas leur indice de référence.
L'investissement passif accepte par conception le rendement du marché. Au lieu d'essayer de repérer les gagnants, l'investisseur passif achète un fonds qui détient les mêmes actifs qu'un grand indice de marché, dans les mêmes proportions. L'investisseur prend peu de décisions, les frais sont bas et le rendement reproduit de près la performance d'ensemble du marché. Pour un débutant, l'investissement passif est le point de départ par défaut, parce qu'il exige de la discipline plutôt que de l'expertise et qu'il offre automatiquement une large diversification. Ce qui fait de l'approche passive le choix pratique par défaut, c'est l'écart entre l'investissement actif et passif en matière de coûts et de résultats à long terme.
Quels types de placements un débutant peut-il choisir ?
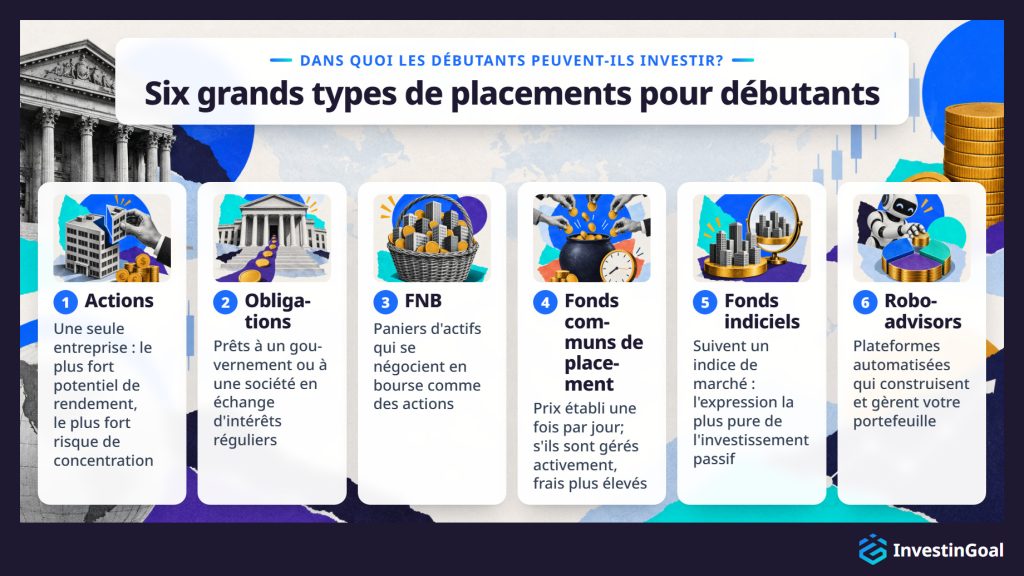
Les débutants ont accès à six grands types de placements, chacun avec un profil de risque, un point d'entrée et une exigence de gestion différents : les actions, les obligations, les FNB, les fonds communs de placement, les fonds indiciels et les robo-advisors. En plus de ces six types, les cryptomonnaies sont une option supplémentaire au profil de risque nettement plus élevé, et elles ne constituent pas un point de départ typique pour les vrais débutants.
- Les actions représentent une part de propriété dans une seule entreprise. Quand l'entreprise prend de la valeur, le cours de l'action tend à monter. Quand elle éprouve des difficultés, le cours baisse. Les actions offrent le potentiel de rendement individuel le plus élevé, mais aussi le risque de concentration le plus élevé si vous ne détenez qu'une ou quelques positions.
- Les obligations sont des prêts que vous consentez à un gouvernement ou à une société en échange de versements d'intérêts réguliers et du remboursement de votre capital à l'échéance. Elles sont généralement moins volatiles que les actions, mais offrent des rendements plus faibles à long terme.
- Les FNB (fonds négociés en bourse) sont des paniers d'actifs qui se négocient en bourse comme des actions individuelles. Un seul FNB peut détenir des centaines ou des milliers d'actions ou d'obligations, ce qui offre une diversification immédiate à faible coût.
- Les fonds communs de placement reposent sur un principe semblable, mais leur prix est établi une fois par jour et ils peuvent être gérés activement, ce qui entraîne en général des frais plus élevés.
- Les fonds indiciels suivent un indice de marché précis, qu'il s'agisse de FNB ou de fonds communs de placement, et sont l'expression la plus pure de l'investissement passif.
- Les robo-advisors sont des plateformes automatisées qui construisent et gèrent un portefeuille diversifié pour vous selon votre tolérance au risque et vos objectifs. Des services comme Wealthsimple au Canada facturent de modestes frais de gestion, mais vous évitent de sélectionner vous-même chaque fonds.
Les cryptomonnaies se situent en dehors de ces catégories. Elles sont très volatiles, elles ne sont réglementées dans l'UE que depuis décembre 2024, avec les règles MiCA, et elles n'ont pas l'historique de rendements qui appuie l'investissement boursier à long terme. Un débutant devrait les traiter comme un actif spéculatif plutôt que comme un élément de base de son portefeuille. Chaque catégorie d'actifs réagit différemment aux conditions de marché, a une structure de coûts différente et convient à un profil de risque différent, si bien qu'il vaut la peine de connaître l'éventail des types de placements avant d'engager du capital dans un seul d'entre eux.
Pour un vrai débutant, le meilleur premier placement est généralement un fonds indiciel ou un FNB diversifié et à faible coût, parce qu'il donne une exposition immédiate à un large panier d'actifs, n'exige aucune sélection d'actions et garde les coûts bas. Le bon choix pour chaque personne dépend de trois critères : le coût (exprimé par le ratio de frais total du fonds, ou TER), l'étendue de la diversification et la capacité de l'investisseur à tenir bon pendant de brèves baisses de prix sans vendre.
Un fonds indiciel mondial ou un FNB qui suit un large indice de marché donne à un débutant une exposition à des centaines ou des milliers d'entreprises en un seul achat. En Europe, parmi les exemples très répandus figurent le Vanguard FTSE All-World UCITS ETF (VWCE), avec un TER de 0,14 %, et l'iShares Core MSCI World UCITS ETF, à 0,20 %. Aux États-Unis, le Vanguard Total Stock Market ETF (VTI) ne facture que 0,03 %. Le TER de ces fonds se situe en général entre 0,03 % et 0,25 % par année, ce qui signifie que le coût de les détenir est négligeable par rapport à la croissance à long terme à laquelle ils donnent accès.
Les trois critères sont simples. Premièrement, le fonds doit être à faible coût, car chaque fraction de point de pourcentage de frais pèse sur vos rendements pendant des décennies. Deuxièmement, il doit être largement diversifié, car un fonds qui détient l'ensemble du marché est par nature plus sûr qu'un fonds concentré dans un seul secteur ou un seul pays. Troisièmement, et c'est le plus important, le débutant doit être prêt à conserver sa position pendant les périodes de baisse. Avec un bon premier placement, le plus grand risque est que l'investisseur le vende à perte pendant un recul temporaire.
Qu’est-ce qui vous empêche le plus d’investir en ce moment ?
Choisissez une réponse et voyez comment elle se compare à celles des autres lecteurs.
Quels sont les coûts de l'investissement ?
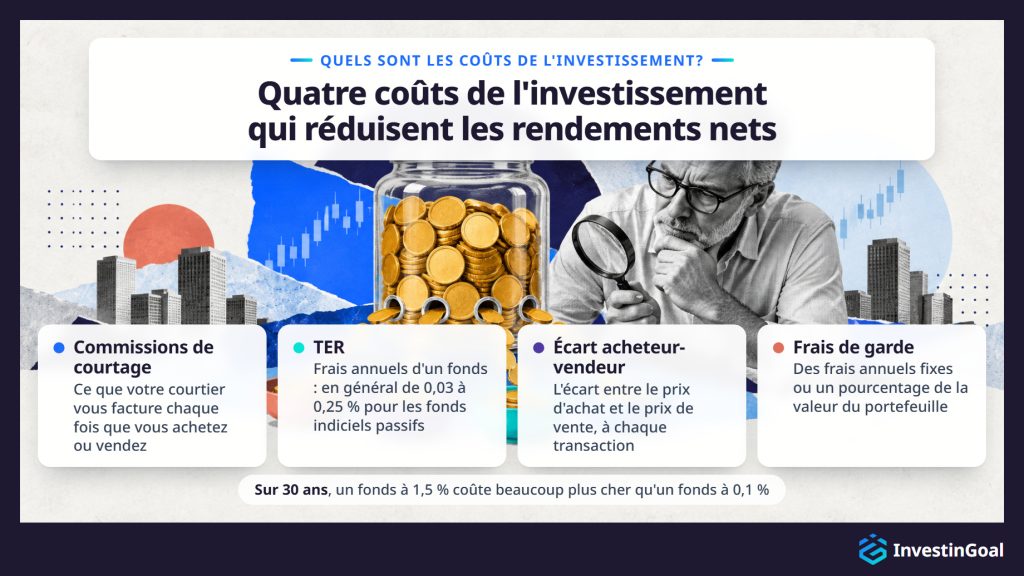
Investir comporte plusieurs niveaux de coûts qui réduisent directement les rendements nets : les commissions de courtage, les frais de gestion des fonds exprimés par le ratio de frais total (TER), l'écart acheteur-vendeur sur chaque transaction et les frais annuels de garde de la plateforme. La plupart des débutants sous-estiment les quatre.
- Les commissions de courtage sont ce que votre courtier vous facture chaque fois que vous achetez ou vendez un actif. De nombreuses plateformes les ont réduites ou supprimées pour les opérations courantes, mais elles existent encore sur certaines plateformes et pour certains types d'actifs.
- Le TER est le pourcentage annuel qu'un fonds facture pour gérer ses actifs. Pour un fonds indiciel passif, il se situe en général entre 0,03 et 0,25 %. Pour un fonds à gestion active, il peut atteindre de 0,5 à 1,5 % ou plus. La différence peut sembler petite sur une seule année, mais sur des décennies elle s'accumule de façon importante.
- L'écart acheteur-vendeur est le petit écart entre le prix auquel vous pouvez acheter un actif et celui auquel vous pouvez le vendre. C'est un coût de transaction qui existe sur chaque opération, et il est plus grand pour les actifs moins liquides.
- Les frais de garde sont facturés par certaines plateformes pour conserver vos actifs. Ils peuvent prendre la forme de frais annuels fixes ou d'un pourcentage de la valeur de votre portefeuille.
Les coûts se composent contre vous avec la même force mathématique que les rendements se composent pour vous. Un fonds qui facture 1,5 % par année absorbera, sur 30 ans, une part beaucoup plus grande de votre patrimoine total qu'un fonds qui facture 0,1 %. La différence de valeur finale du portefeuille entre un fonds coûteux et un fonds à faible coût peut atteindre des dizaines de milliers de dollars, même si les deux obtiennent le même rendement brut. Même un écart de coût annuel de 1 % s'accumule sur un horizon de 20 à 30 ans, si bien qu'il vaut la peine de vérifier les coûts de l'investissement avant de choisir un produit.
Comment commencer à investir quand on est débutant ?
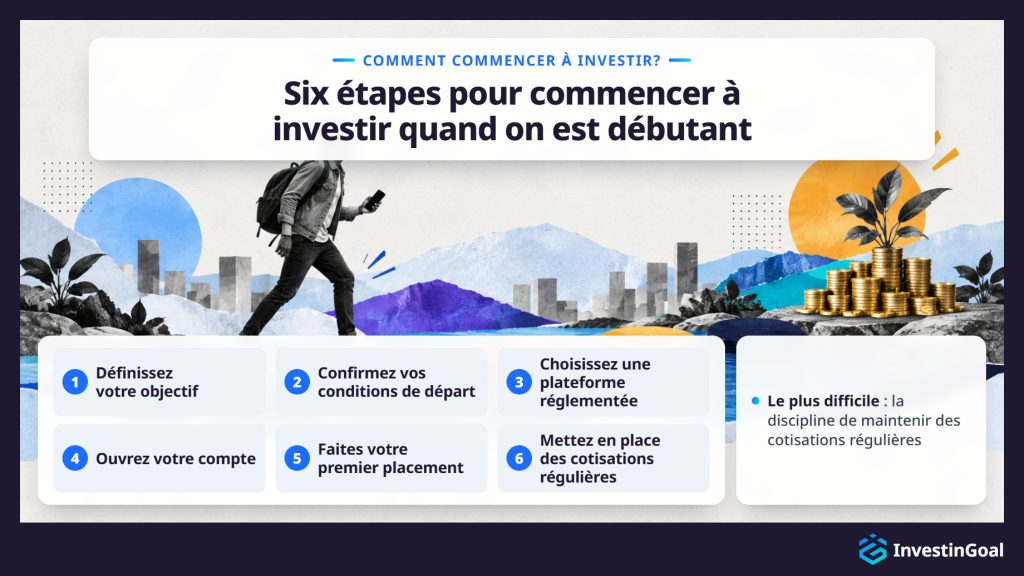
Pour commencer à investir quand on est débutant, la première étape consiste à définir un objectif financier clair et à confirmer que les trois conditions de départ sont en place : un fonds d'urgence, une situation d'endettement maîtrisée et un horizon de placement d'au moins 5 ans. Ensuite, le processus passe par le choix d'une plateforme réglementée, l'ouverture d'un compte, la sélection d'un premier placement adapté à votre tolérance au risque et la mise en place d'un calendrier de cotisations régulières.
- Définissez votre objectif. Investissez-vous pour la retraite dans 25 ans, pour une mise de fonds sur une maison dans 7 ans, ou pour bâtir un patrimoine général à long terme? L'objectif détermine l'horizon de temps, qui détermine le niveau de risque approprié.
- Confirmez vos conditions de départ. Il vous faut de 3 à 6 mois de dépenses en liquidités, aucune dette à taux élevé hors de contrôle et la certitude que vous n'aurez pas besoin de l'argent que vous prévoyez investir avant au moins cinq ans.
- Choisissez une plateforme réglementée. Sélectionnez un courtier ou une plateforme de placement autorisé par une autorité de réglementation financière reconnue dans votre pays. La plateforme devrait offrir les produits de placement dont vous avez besoin (au minimum, des fonds indiciels ou des FNB à faible coût), facturer des frais transparents et avoir une interface fonctionnelle et facile à utiliser.
- Ouvrez votre compte. C'est en général une démarche en ligne qui prend de 10 à 30 minutes et qui exige une vérification d'identité. Vous aurez besoin d'une pièce d'identité émise par le gouvernement et d'une preuve d'adresse.
- Faites votre premier placement. Pour la plupart des débutants, cela signifie acheter un fonds indiciel ou un FNB diversifié et à faible coût. Commencez avec un montant qui vous convient, même s'il est petit.
- Mettez en place des cotisations régulières. Automatisez un virement mensuel vers votre compte de placement et un achat récurrent du fonds que vous avez choisi. Cela supprime la tentation de prévoir les marchés et bâtit votre position régulièrement avec le temps.
Le processus est plus simple que ne le pensent la plupart des débutants. Le plus difficile est la discipline de maintenir des cotisations régulières et de résister à l'envie de réagir aux mouvements de marché à court terme. Les étapes précises varient selon le pays, car les exigences réglementaires, les plateformes disponibles et le traitement fiscal diffèrent d'une juridiction à l'autre. Ces différences façonnent chaque étape pour commencer à investir, du choix de la plateforme à l'impôt sur les gains.
De nombreuses plateformes réglementées permettent de commencer avec seulement 1 $ grâce aux programmes d'actions fractionnaires, et une cotisation régulière de 50 $ par mois suffit pour commencer à bâtir une position diversifiée en fonds indiciels ou en FNB. En pratique, les plateformes ont presque entièrement supprimé l'obstacle du capital. Interactive Brokers n'exige aucun dépôt minimum et propose des actions fractionnaires. Le montant minimal à investir compte beaucoup moins que la discipline de commencer de façon constante. Les minimums varient selon les plateformes, mais l'obstacle est plus bas que ne le croient la plupart des débutants.
L'idée fausse selon laquelle investir exige des milliers de dollars au départ est l'une des raisons les plus courantes de retarder. En pratique, le prix d'une seule part d'un FNB indiciel mondial se situe souvent entre 5 $ et 100 $, et les actions fractionnaires suppriment même cette contrainte. Les cotisations régulières au fil du temps comptent plus que la taille du premier dépôt. Une personne qui cotise 50 $ par mois pendant 30 ans accumule nettement plus, à un rendement annuel de 7 %, qu'une personne qui attend cinq ans et investit ensuite 5 000 $ en un seul versement.
Les intérêts composés récompensent le temps passé sur le marché plus que la taille d'une transaction isolée. La plateforme influence aussi l'argent nécessaire pour commencer à investir, parce que les dépôts minimums et les frais diffèrent d'une plateforme à l'autre.
Les erreurs d'investissement les plus courantes chez les débutants sont les suivantes : essayer de prévoir les marchés, vendre dans la panique pendant une baisse de prix à court terme, investir avant d'avoir un fonds d'urgence, concentrer tout son capital dans un seul actif ou un seul secteur (risque de concentration), et ignorer les frais en choisissant une plateforme ou un fonds.
Le market timing est la croyance qu'on peut prédire quand les prix vont monter ou baisser et acheter ou vendre en conséquence. Le market timing échoue même chez les gestionnaires de fonds professionnels, comme des décennies de recherches le montrent. Pour un débutant, la tentative aboutit généralement à acheter après que les prix ont déjà monté et à vendre après qu'ils ont déjà baissé, ce qui est le contraire de ce qui produit des rendements.
La vente de panique est la cousine comportementale du market timing. Quand les marchés reculent de 10 à 20 %, l'instinct de vendre pour protéger ce qui reste est puissant, mais y céder fige des pertes qui seraient autrement temporaires. Le remède est structurel autant qu'émotionnel. Avec un fonds d'urgence suffisant et un horizon de temps long, vous n'avez pas besoin de l'argent investi maintenant, et la baisse est un événement de courte durée dans une trajectoire de long terme.
Investir sans fonds d'urgence transforme chaque dépense imprévue en vente forcée. Négliger le fonds d'urgence est l'erreur structurelle la plus susceptible de transformer un recul temporaire du marché en perte permanente.
Le risque de concentration et l'oubli des frais sont des erreurs plus discrètes, mais tout aussi nuisibles avec le temps. Détenir une seule action vous expose à la défaillance propre à une entreprise. Choisir un fonds dont le TER est de 1,5 % plutôt qu'un fonds à 0,1 % coûte des dizaines de milliers de dollars sur 30 ans, même si les deux donnent la même exposition au marché. La discipline d'acheter et de conserver, une large diversification et une bonne conscience des coûts sont les trois habitudes qui évitent la majorité des erreurs de débutant.
La diversification réduit les dégâts que la mauvaise performance d'un seul placement peut causer à l'ensemble du portefeuille. Quand vous répartissez votre capital entre différents actifs, secteurs ou régions, la stabilité ou les gains dans un domaine compensent en partie les pertes dans un autre. Pour un débutant, la diversification est la forme la plus accessible de gestion du risque, parce que les fonds indiciels et les FNB l'offrent automatiquement, sans qu'il faille choisir des actions une à une.
La diversification repose sur la corrélation. La corrélation mesure à quel point deux actifs évoluent dans la même direction au même moment, et tous les actifs ne bougent pas ensemble. Quand les actions technologiques reculent, les soins de santé ou les biens de consommation courante peuvent se maintenir ou monter. Quand le marché d'un pays sous-performe, celui d'un autre peut faire mieux. En détenant un large panier d'actifs, vous réduisez le risque lié à une action isolée et vous lissez la trajectoire de rendement de votre portefeuille.
Pour un débutant, la conséquence pratique est simple. Un seul fonds indiciel mondial détient des milliers d'entreprises dans des dizaines de pays. L'acheter procure un niveau de diversification impossible à reproduire en achetant des actions individuelles, et cela se fait à coût minimal. Le fonds indiciel offre donc au débutant une protection contre des pertes qu'il faudrait autrement beaucoup d'expertise et de capital pour construire à la main.
Que doit contenir un plan de placement ?
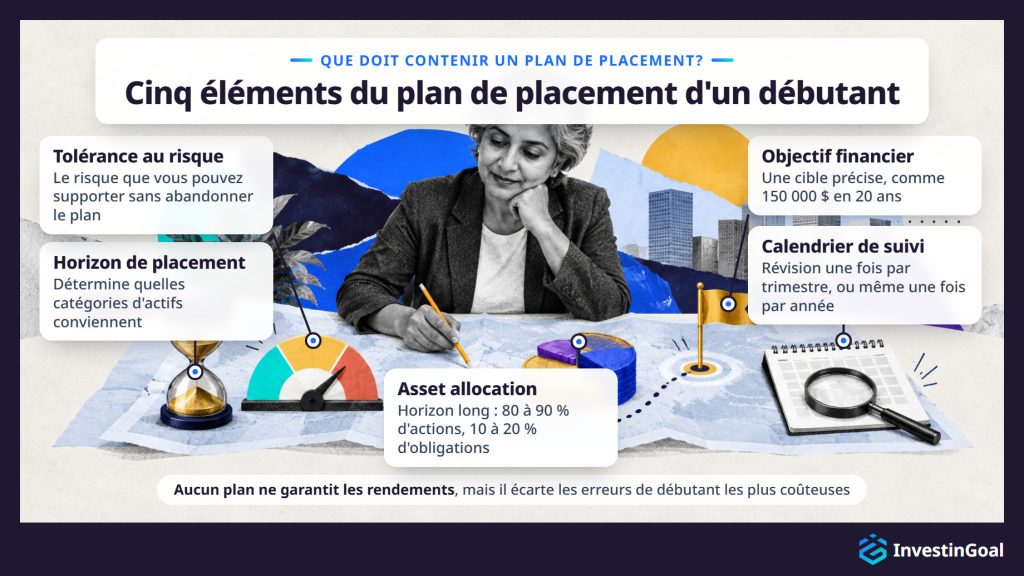
Un plan de placement complet pour un débutant devrait comprendre cinq éléments : un objectif financier clairement énoncé, un horizon de placement défini, une évaluation honnête de la tolérance au risque, une asset allocation initiale qui reflète les trois premiers éléments, et un calendrier de suivi pour réviser les progrès sans réagir de façon excessive aux variations de prix à court terme.
- L'objectif financier est l'ancrage. « Faire fructifier mon argent » n'est pas un objectif. « Accumuler 150 000 $ en 20 ans pour la retraite » en est un. Une cible précise permet de calculer la cotisation mensuelle nécessaire, de choisir le niveau de risque approprié et de mesurer si vous êtes sur la bonne voie.
- L'horizon de placement détermine quelles catégories d'actifs conviennent. Un objectif de retraite à 25 ans peut tolérer une forte exposition aux actions, parce qu'il y a le temps de se remettre des baisses. Un objectif à 5 ans demande une répartition plus prudente, parce que la fenêtre de rétablissement est étroite.
- La tolérance au risque est l'élément qui relie en pratique l'horizon de placement et l'asset allocation. Elle ne concerne pas seulement le risque que vous pouvez vous permettre de prendre (ce qui dépend de votre situation financière), mais aussi le risque que vous pouvez supporter sur le plan psychologique sans abandonner le plan. Une évaluation honnête de la tolérance au risque évite l'échec le plus courant : bâtir un portefeuille théoriquement optimal, mais impossible à tenir sur le plan du comportement.
- L'asset allocation traduit l'objectif, l'horizon de placement et la tolérance au risque en un mélange précis de placements. Un point de départ courant pour un débutant ayant un horizon long est de 80 à 90 % d'actions (par des fonds indiciels) et de 10 à 20 % d'obligations, ajustés à mesure que la date de l'objectif approche.
- Le calendrier de suivi fixe une fréquence de révision qui évite à la fois la négligence et la réaction excessive. Vérifier son portefeuille une fois par trimestre, ou même une fois par année, suffit pour un plan à long terme. Un suivi quotidien encourage les décisions émotives et fait partie des chemins les plus sûrs vers la vente de panique.
Un plan bâti sur ces cinq éléments ne garantit pas les rendements. Il écarte cependant les trois erreurs de débutant les plus coûteuses que cause l'absence d'un plan de placement : investir sans cible, choisir des actifs qui ne correspondent pas à l'horizon de temps et abandonner la stratégie pendant une baisse parce que le coût émotionnel de la conserver est devenu insupportable.
Les débutants sont mieux servis par deux stratégies complémentaires : l'investissement indiciel passif au moyen de fonds à faible coût, qui évite de devoir sélectionner des actions, et un calendrier de cotisations régulières, souvent appelé moyenne du coût en dollars, qui évite de devoir prévoir les marchés. Les deux stratégies conviennent aux débutants, car ni l'une ni l'autre n'exige de connaissances du marché pour fonctionner.
L'investissement indiciel passif consiste à acheter un fonds qui suit un large indice de marché et à le conserver. Vous n'essayez pas de choisir les meilleures actions ni de prévoir quels secteurs feront mieux. Vous acceptez le rendement moyen du marché, qui a historiquement été de 7 à 10 % par année sur de longues périodes. La simplicité est voulue, car moins de décisions signifie moins d'occasions de commettre des erreurs coûteuses.
La moyenne du coût en dollars consiste à investir un montant fixe à intervalles réguliers, que le marché soit en hausse ou en baisse. Quand les prix sont élevés, votre cotisation fixe achète moins de parts. Quand les prix sont bas, elle en achète plus. Avec le temps, cela lisse le prix d'achat moyen et élimine le risque d'investir une grosse somme au pire moment possible. La stratégie fonctionne parce que renoncer à prévoir les marchés est la seule approche réaliste pour la plupart des gens.
Ensemble, l'investissement indiciel passif et la moyenne du coût en dollars n'exigent rien de plus que de choisir un fonds, de programmer une cotisation automatique et de laisser la position croître. Une fois qu'un débutant a conservé une position pendant un cycle de marché complet et qu'il connaît mieux sa propre tolérance au risque et ses objectifs, des stratégies d'investissement plus variées deviennent pertinentes.
Pour les placements exposés au marché, une période de détention minimale de 5 ans est le seuil habituel en dessous duquel le risque de vendre à perte augmente nettement. Historiquement, les grands indices comme le S&P 500 et le MSCI World Index ont affiché des rendements positifs sur la grande majorité des périodes de 5 ans, alors que des fenêtres plus courtes exposent les investisseurs à un éventail de résultats beaucoup plus large. Au-delà de 5 ans, plus la période de détention est longue, plus les intérêts composés ont de temps pour agir, et plus la volatilité à court terme devient statistiquement négligeable.
Sur une année donnée, les marchés boursiers généraux ont historiquement produit des rendements négatifs environ une année sur quatre (selon les données des grands indices boursiers sur près d'un siècle). Sur une période de 5 ans, la fréquence des résultats négatifs diminue nettement. Sur des périodes de 10 ans et de 20 ans, les résultats négatifs deviennent rares dans les portefeuilles diversifiés. Cette tendance historique n'est pas une garantie, et elle appuie le conseil habituel de n'investir que l'argent dont vous n'aurez pas besoin avant au moins cinq ans.
Au-delà de l'évitement des pertes, le temps donne aux intérêts composés les cycles dont ils ont besoin pour produire une croissance significative. Une détention de 30 ans produit bien plus de trois fois le rendement d'une détention de 10 ans, parce que chaque année supplémentaire se compose sur une base plus grande. Chaque objectif a son propre horizon de placement, et une épargne-retraite qui se compte en décennies demande une autre répartition qu'un objectif à moyen terme de 5 à 10 ans.
De quel compte ai-je besoin pour commencer à investir ?
Pour commencer à investir, vous avez besoin d'un compte de courtage ouvert auprès d'un courtier ou d'une plateforme de placement réglementés. Un compte de courtage détient pour vous des actifs financiers comme des actions, des FNB et des fonds, et le courtier s'en sert pour exécuter vos transactions sur le marché. Les comptes à fiscalité avantageuse, comme le compte d'épargne libre d'impôt (CELI) au Canada, peuvent offrir des avantages supplémentaires qui valent la peine d'être considérés.
Un compte de courtage standard est le choix par défaut. Il donne accès à toute la gamme des produits de placement disponibles, et les gains y sont soumis aux règles d'imposition des gains en capital de votre pays. L'ouvrir exige en général une vérification d'identité, une preuve d'adresse et quelques minutes de formulaire en ligne.
Les comptes à fiscalité avantageuse mettent à l'abri de l'impôt une partie ou la totalité de vos gains de placement dans les pays qui en offrent. Les règles précises dépendent entièrement de votre pays de résidence. Au Canada, le compte de ce genre est le compte d'épargne libre d'impôt (CELI), et d'autres pays ont les leurs, comme l'ISA au Royaume-Uni. Ces comptes comportent souvent des plafonds de cotisation annuels et des règles précises sur les retraits.
Pour un débutant, le conseil pratique est de commencer avec le type de compte le plus simple à ouvrir et offert par la plateforme choisie. Si vous êtes admissible à un CELI, il vaut généralement la peine de l'utiliser. Le compte détermine aussi les produits que vous pouvez détenir, et certains types de comptes de placement ne sont offerts que par certains fournisseurs.
Vous choisissez la bonne plateforme de placement ou le bon courtier en vérifiant cinq critères : le statut réglementaire et le cadre de protection des investisseurs, la gamme de produits de placement offerts, la structure complète des frais, y compris les coûts cachés, les exigences de dépôt minimum et la facilité d'utilisation de la plateforme. Le premier critère n'est pas négociable. Un débutant ne devrait considérer que des plateformes autorisées par une autorité financière reconnue, comme les Autorités canadiennes en valeurs mobilières (ACVM) et l'Organisme canadien de réglementation des investissements (OCRI) au Canada.
Le statut réglementaire confirme que la plateforme exerce ses activités sous surveillance légale, sépare les fonds des clients des actifs de l'entreprise et participe à un fonds de garantie des investisseurs qui assure un niveau de protection défini si le courtier fait défaut. Sans cela, aucune autre caractéristique n'a d'importance. Au Canada, le fonds de garantie des investisseurs est le Fonds canadien de protection des investisseurs (FCPI).
La gamme de produits détermine si la plateforme offre ce dont vous avez besoin. Au minimum, un débutant doit avoir accès à des fonds indiciels mondiaux ou à des FNB à faible coût. Certaines plateformes offrent une gamme plus large, avec des obligations, des fonds communs de placement, des FNB internationaux et des options sur des dizaines de marchés. Interactive Brokers en fait partie, et cette gamme peut devenir pertinente à mesure que vos connaissances grandissent.
La structure des frais comprend chaque charge, des commissions de courtage et des frais de garde à la conversion de devises, aux frais d'inactivité et aux frais de retrait, et un débutant les compare tous. Certaines plateformes annoncent des opérations sans commission, mais facturent des écarts ou des frais de garde plus élevés qui annulent l'économie.
Les exigences de dépôt minimum varient beaucoup. Interactive Brokers n'en fixe aucun, alors que d'autres plateformes peuvent exiger plusieurs centaines, voire plusieurs milliers de dollars. Une plateforme adaptée aux débutants devrait vous permettre de commencer petit et d'augmenter vos montants à mesure que votre confiance et votre capital grandissent.
La facilité d'utilisation de la plateforme influe sur le fait que vous maintenez ou non votre plan. Une plateforme confuse, lente ou mal conçue augmente la friction de l'investissement régulier et vous rend plus susceptible de décrocher.
Les cinq critères sont les mêmes pour tous les fournisseurs, et ils fonctionnent donc mieux appliqués côte à côte. C'est ainsi que la comparaison des meilleurs courtiers en ligne les utilise, fournisseur par fournisseur.








