La tolérance au risque en investissement est l'ampleur de la baisse de valeur qu'un investisseur accepte de supporter sans vendre, en échange d'un rendement attendu plus élevé à long terme. La tolérance au risque détermine surtout la part de l'argent placée en actions, le type de placement qui chute le plus, par rapport aux obligations et aux liquidités, plus stables. Pour un débutant, la mesure la plus claire de la tolérance au risque est une perte en dollars sur le montant réellement prévu, et non un pourcentage. La plus grosse perte en dollars qu'un investisseur tiendrait le coup de subir indique une répartition de départ en actions, en obligations et en liquidités dont la pire année reste dans les limites de cette perte.
La volonté n'est que la moitié de la décision. L'autre moitié est la capacité de risque, soit la capacité financière d'absorber une perte sans nuire à un objectif, et les deux peuvent indiquer des directions opposées chez une même personne. Le point de départ prudent est le plus bas des deux. Sur l'échelle courante, ce point de départ tombe sur l'un de trois niveaux, de prudent à audacieux, avec un niveau modéré qui équilibre croissance et stabilité. Le niveau d'un investisseur dépend de l'horizon de placement, du revenu, de l'épargne, des dettes et de la dépendance à l'égard de cet argent, qui agissent surtout sur la capacité, ainsi que de l'expérience et du tempérament, qui agissent sur la volonté. La jeunesse augmente le plus la capacité, car un jeune investisseur a des décennies devant lui pour se remettre d'une baisse.
La capacité repose sur des faits, mais la volonté a besoin d'une mesure. Un investisseur la mesure avec une autoévaluation qui transforme les baisses de marché en pertes en dollars sur son propre montant, comme 3 000 $ pour une baisse de 30 % sur 10 000 $. Le questionnaire d'un courtier sert ensuite de recoupement, même si, en marché haussier, il tend à surestimer la tolérance au risque. Le chiffre en dollars mène à la répartition. Les actions demandent plus de tolérance au risque que les obligations, parce qu'elles chutent plus profondément et plus longtemps, et dans les rendements depuis 1926 publiés par Vanguard, un important gestionnaire de fonds américain, la pire année civile va d'environ -10 % pour une répartition prudente 20/80 à environ -35 % pour une répartition audacieuse 80/20. Une répartition d'actifs écrite et un rééquilibrage maintiennent la répartition choisie à son niveau, et dans un compte retraite, l'argent qui y reste habituellement jusqu'à la retraite augmente la capacité de risque de cette enveloppe.
Une répartition qui ne correspond pas à la tolérance au risque coûte de l'argent dans les deux sens. Trop de risque mène à vendre après une baisse, ce qui fige la perte, et trop peu de risque signifie une croissance plus lente et un objectif atteint plus tard ou manqué. Au Canada, la question se pose aussi à l'ouverture d'un compte, car les règles des Autorités canadiennes en valeurs mobilières (ACVM) et de l'Organisme canadien de réglementation des investissements (OCRI) exigent que les sociétés qui recommandent des placements vérifient qu'ils conviennent à l'investisseur. Un nouvel investisseur y répond sans baisse passée à laquelle se référer : l'estimation repose donc sur l'autoévaluation en dollars, commence un niveau plus bas en cas de doute et subit son test lors de la première vraie baisse du marché. Lorsque ce niveau est trop bas pour un objectif, l'investisseur comble l'écart en épargnant davantage, en allongeant l'horizon ou en remodelant l'objectif, et non avec une répartition plus risquée. Même une répartition bien ajustée laisse deux risques sans couverture, l'effondrement d'un seul titre et une vente forcée, et les fonds diversifiés ainsi qu'un fonds d'urgence protègent contre eux.
Qu'est-ce que la tolérance au risque en investissement?
La tolérance au risque en investissement est la volonté d'un investisseur d'accepter des baisses de valeur de ses placements en échange d'un rendement attendu plus élevé à long terme. La tolérance au risque mesure la volonté, le côté émotionnel du risque, et elle détermine quelle part de l'argent d'un investisseur peut se trouver dans des actifs qui chutent sans être vendus lors d'une mauvaise année. La tolérance au risque laisse de côté la capacité financière d'absorber une perte, une grandeur distincte appelée capacité de risque.
Il importe de distinguer la volonté de la capacité, parce que les définitions en usage ne concordent pas. La Financial Industry Regulatory Authority (FINRA) supervise les courtiers américains, et son guide de l'investisseur décrit la tolérance au risque comme « le niveau de risque d'investissement que vous êtes prêt et en mesure d'accepter », réunissant volonté et capacité en une seule grandeur. Dans cet article, la tolérance au risque désigne la volonté seule, et la capacité de risque désigne la capacité, car les deux peuvent indiquer des directions opposées chez une même personne.
Ce que la tolérance au risque accepte porte deux noms. La volatilité est l'ampleur des fluctuations de la valeur d'un placement d'un mois à l'autre et d'une année à l'autre. Le repli maximal (drawdown) est la baisse entre un sommet et le point le plus bas avant un nouveau sommet. Un portefeuille qui valait 10 000 $ à son sommet et 7 000 $ à son creux subit un repli maximal de 30 %. Le repli maximal est le chiffre qui apparaît sur votre relevé.
La tolérance au risque est une grandeur émotionnelle, parce que les pertes font plus mal que les gains équivalents ne font plaisir. Les psychologues Daniel Kahneman et Amos Tversky ont décrit cette asymétrie, appelée aversion aux pertes, dans la théorie des perspectives, leur modèle de 1979 sur la façon dont les gens choisissent quand le résultat est incertain. En 1992, ils ont estimé qu'une perte pèse environ 2,25 fois autant qu'un gain de même taille. Une baisse de 1 000 $ pèse sur un investisseur à peu près autant qu'un gain de 2 250 $ lui fait plaisir, ce qui explique qu'une baisse qui paraît faible sur papier puisse sembler grande dans votre propre compte.
La tolérance au risque n'est pas non plus la même chose que la perception du risque, l'impression du moment sur le degré de risque du marché boursier. La perception du risque varie d'une semaine à l'autre au gré des manchettes et des krachs récents, et c'est pourquoi une tolérance au risque déclarée paraît souvent plus élevée après une longue hausse et plus basse après un krach. Une étude de 2011 de Rui Yao et A. Curl a suivi les mêmes personnes pendant plusieurs années et a constaté que la tolérance au risque déclarée tend à augmenter quand les rendements du marché augmentent et à diminuer quand ils diminuent.
La précision « en investissement » distingue ce sens de deux autres. En cybersécurité et en gestion des risques d'entreprise, la tolérance au risque décrit la quantité de risque qu'une organisation accepte dans ses systèmes ou dans son activité. En investissement, la tolérance au risque appartient à une personne et à un portefeuille, se décline en niveaux de faible à élevé et se révèle dans les réponses aux questions sur la façon dont vous réagiriez à une baisse.
De toutes les décisions de placement, la tolérance au risque en façonne une plus que toutes les autres : la part de votre argent qui va dans des actifs qui chutent, comme les actions, par rapport à la part placée dans des actifs plus stables. Une part fixée à la mesure de votre tolérance au risque est une part que vous gardez pendant une mauvaise année au lieu de vendre au plus bas, et bien établir cette part est l'une des premières décisions de l'investissement pour les débutants.
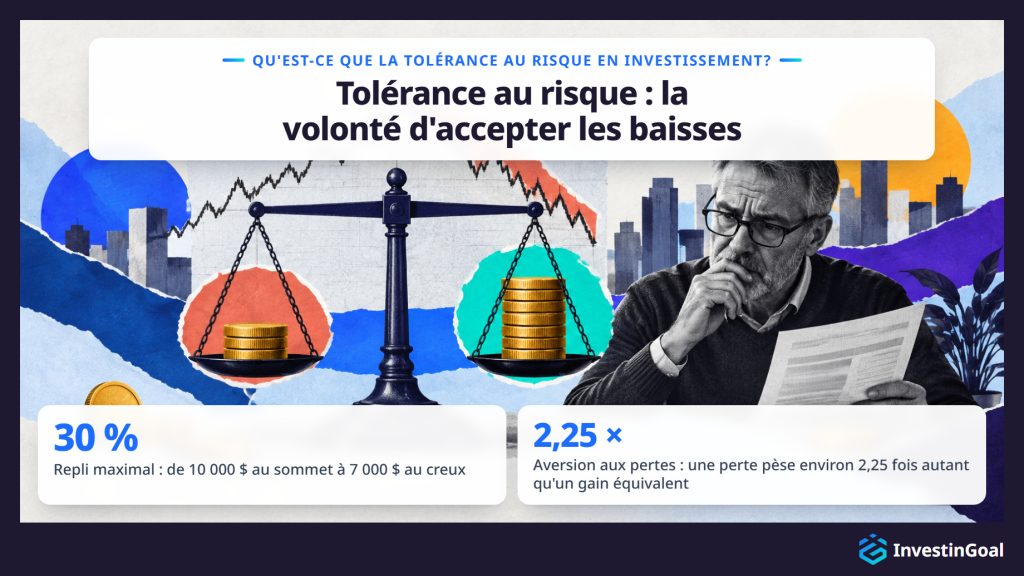
Un exemple de tolérance au risque est celui de Jordan, 27 ans, qui s'apprête à investir 8 000 $ pour la première fois. Sur ce montant, une baisse de 15 % représente une perte de 1 200 $, une baisse de 30 % une perte de 2 400 $ et une baisse de 50 % une perte de 4 000 $. Jordan tiendrait le coup pendant les deux premières baisses et vendrait à la troisième : la tolérance au risque de Jordan se situe donc entre une baisse de 2 400 $ et une baisse de 4 000 $ sur 8 000 $.
L'exemple est valable parce qu'il mesure seulement la volonté de Jordan de supporter une baisse de valeur. La question de savoir si Jordan peut se permettre une baisse de 4 000 $, avec un loyer à payer et de l'épargne derrière les 8 000 $, est différente, et c'est la capacité de risque qui y répond. Un collègue avec le même salaire et les mêmes 8 000 $ pourrait tracer la ligne à 1 200 $, et les deux réponses seraient honnêtes.
Vous lisez la tolérance au risque en dollars, sur votre propre montant. C'est la plus forte baisse que vous supporteriez sans vendre. Un pourcentage seul cache cette ligne, parce que « 30 % » semble abstrait tant qu'il ne devient pas 2 400 $ de l'argent de Jordan lui-même.
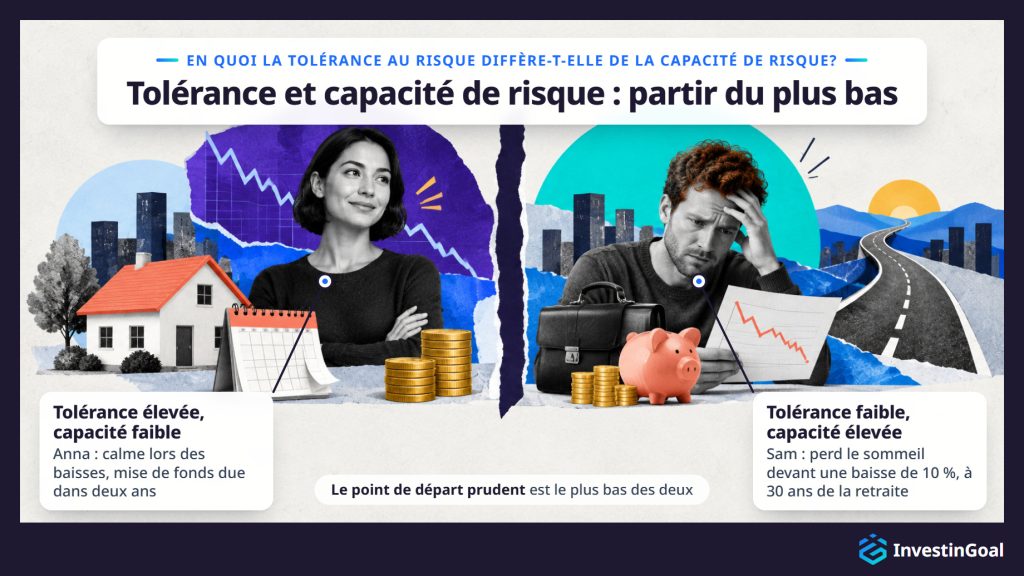
La tolérance au risque est la volonté de supporter une baisse de valeur, tandis que la capacité de risque est la capacité financière d'absorber une perte sans nuire à un objectif. Les deux peuvent donner des réponses opposées pour un même investisseur, et le point de départ prudent est le plus bas des deux.
La capacité de risque est faite de faits sur votre argent plutôt que de sentiments à son égard : l'horizon avant d'avoir besoin de l'argent, le montant et la stabilité de votre revenu, votre épargne et votre fonds d'urgence, vos dettes et la mesure dans laquelle vous dépendez de l'argent investi. Chacun de ces faits est un élément sur lequel un questionnaire peut poser des questions.
Anna reste calme quand les marchés baissent, mais l'argent d'Anna est une mise de fonds pour une maison, nécessaire dans deux ans : tolérance au risque élevée, capacité de risque faible. Sam perd le sommeil devant une baisse de 10 %, mais Sam est à 30 ans de la retraite, avec un emploi stable et un fonds d'urgence : tolérance au risque faible, capacité de risque élevée. Un test de la volonté seule placerait la mise de fonds d'Anna en actions deux ans avant qu'Anna en ait besoin. Un test de la capacité seule placerait Sam dans une répartition que Sam vendrait dès le premier mauvais mois.
Le plus bas des deux est le point de départ prudent, parce que chacun fixe une limite que l'autre ne peut pas lever. L'argent dont vous avez besoin d'ici quelques années, et l'argent qui n'a aucun coussin d'urgence derrière lui, reste à l'écart des actifs volatils, quoi que dise un questionnaire. Au-delà de ces deux dimensions, certains planificateurs en ajoutent une troisième, le risque requis, soit le rendement qu'exige un objectif, qui compte quand le plus bas des deux est trop prudent pour atteindre l'objectif.
En investissement personnel, l'appétit pour le risque est le risque qu'un investisseur recherche pour atteindre un objectif, tandis que la tolérance au risque est la perte que l'investisseur peut supporter sans détresse et sans vendre. L'appétit pour le risque regarde vers le gain, et la tolérance au risque regarde la baisse en chemin.
L'appétit pour le risque peut devancer la tolérance au risque. Un investisseur attiré par les actions technologiques à forte croissance après une année de rendements élevés a un grand appétit pour le risque, et si ce même investisseur vend lors de la première baisse de 20 %, sa tolérance au risque était plus faible que son appétit.
En gestion des risques d'entreprise, l'appétit pour le risque a un autre sens : une déclaration du conseil d'administration d'une société sur la quantité de risque que l'organisation accepte pour réaliser sa stratégie. Le sens corporatif appartient aux organisations et est laissé de côté ici.
Quels sont les différents niveaux de tolérance au risque?
Les trois niveaux de tolérance au risque sont faible (prudent), modéré et élevé (audacieux). Une tolérance au risque faible n'accepte que les plus petites baisses et place la stabilité en premier, une tolérance modérée équilibre croissance et stabilité, et une tolérance élevée accepte des baisses importantes et longues en échange d'un rendement attendu plus élevé à long terme.
Le nombre de niveaux est une convention de celui qui conçoit le questionnaire, et non une norme. La plupart des guides utilisent trois niveaux : prudent, modéré et audacieux. Certains en utilisent cinq, de très prudent à très audacieux, et certains robots-conseillers, des services en ligne qui construisent et gèrent un portefeuille automatiquement à partir des réponses d'un client, remplacent les niveaux par une note chiffrée. Toutes les versions suivent la même ligne, de la stabilité obtenue au prix d'une croissance moindre à une extrémité à la croissance obtenue au prix d'une stabilité moindre à l'autre. Cet article utilise trois niveaux, et chaque niveau a un exemple de répartition dans le tableau de la section sur les actions et les obligations. Voici les trois niveaux de l'échelle courante, classés selon l'ampleur de la baisse que chacun accepte en échange de croissance.
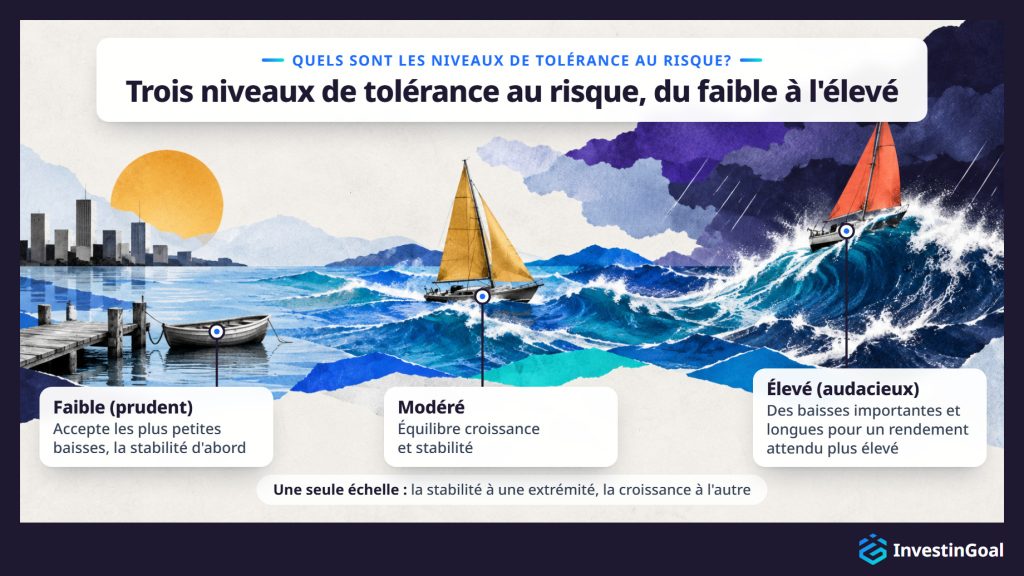
Une tolérance au risque faible est le niveau de l'échelle qui accepte les plus petites baisses, en donnant la priorité à la stabilité et à la préservation du capital plutôt qu'à la croissance. Les baisses causent à l'investisseur de la détresse et l'envie de vendre. Ce niveau est aussi appelé prudent.
Sur l'échelle de la tolérance au risque, le niveau faible se situe là où l'investisseur accepte le moins de baisse en échange de croissance. Un investisseur de niveau faible ressent toute baisse comme une menace pour un argent qui devrait être à l'abri, si bien que même une baisse modeste fait naître l'envie de vendre. L'attitude à cette extrémité de l'échelle s'appelle l'aversion au risque. Un investisseur averse au risque préfère un résultat certain à un résultat risqué de valeur attendue égale ou supérieure, comme 1 000 $ à coup sûr plutôt qu'une chance sur deux d'obtenir 0 $ ou 2 200 $.
Ce que le niveau faible sacrifie, c'est la croissance. Un risque faible n'est pourtant pas un risque nul. L'inflation érode les liquidités, et le prix des obligations baisse quand les taux d'intérêt montent : un investisseur prudent échange donc les baisses profondes contre des risques plus lents et plus discrets. Échanger de la croissance contre de la stabilité est l'idée principale de l'investissement prudent, et cet échange tient tant que la croissance plus lente permet quand même d'atteindre l'objectif.
Une tolérance au risque modérée est le niveau intermédiaire de l'échelle, qui équilibre croissance et stabilité. L'investisseur accepte des baisses annuelles notables en échange de croissance, mais pas les plus profondes.
Sur l'échelle de la tolérance au risque, le niveau modéré se situe entre le niveau faible et le niveau élevé. Un investisseur de niveau modéré accepte qu'une année puisse se terminer par une perte en échange d'une croissance dans le temps, mais il vendrait lors des baisses les plus profondes, celles qui prennent des années à se résorber. La croissance et la stabilité obtiennent chacune une part significative de l'argent.
Un portefeuille modéré connaît quand même de mauvaises années. Il chute quand les marchés chutent, mais moins qu'un portefeuille audacieux, et la ligne 60/40 du tableau de la section sur les actions et les obligations montre de combien l'exemple de répartition modérée a reculé lors de sa pire année.
Une tolérance au risque élevée est le niveau de l'échelle qui accepte des baisses importantes et longues en échange d'un rendement attendu plus élevé à long terme. Ce niveau est aussi appelé audacieux.
Sur l'échelle de la tolérance au risque, le niveau élevé se situe là où l'investisseur accepte le plus de baisse en échange de croissance. Un investisseur de niveau élevé peut voir une grande partie de la valeur de son portefeuille disparaître pendant des mois ou des années et continuer à détenir ses placements, parce que le rendement attendu sur plusieurs décennies est l'essentiel. Une tolérance au risque élevée est courante chez les investisseurs à long horizon, mais elle ne leur est pas réservée. Ce qui la rend élevée, c'est la volonté, et non l'âge.
Un risque élevé n'est pas la garantie d'un rendement plus élevé. Le rendement plus élevé est attendu sur de longues périodes, et les baisses en chemin sont plus profondes. Une tolérance au risque élevée n'est jamais une raison de prendre plus de risque que la capacité de risque ne le permet, parce que le point de départ est le plus bas des deux. Dans la limite que fixe la capacité de risque, l'échange de stabilité contre de la croissance est la base de l'investissement audacieux.
Quels sont les facteurs qui influencent la tolérance au risque?
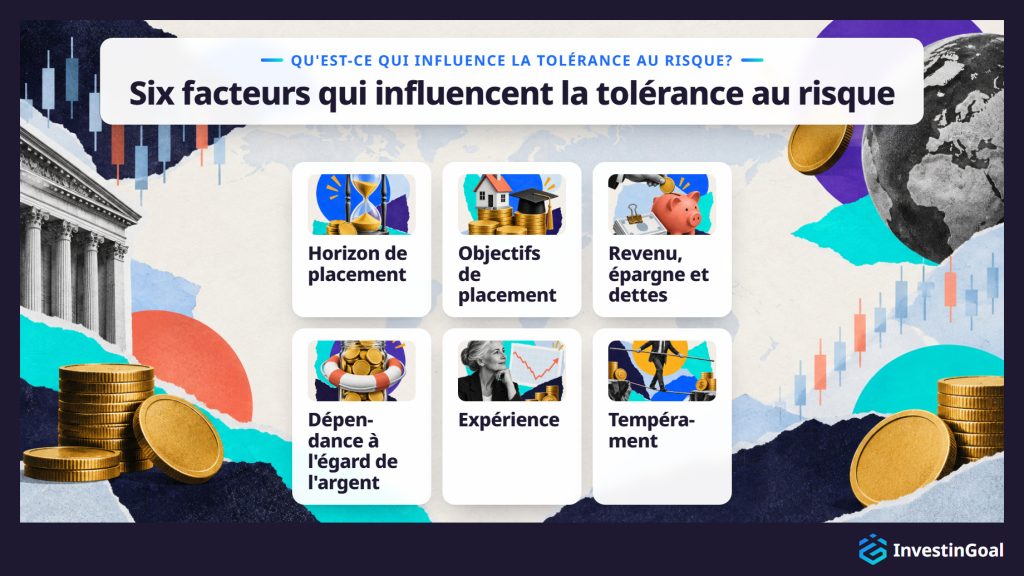
Six facteurs influencent la tolérance au risque, quatre financiers et deux personnels, et ils sont énumérés ci-dessous.
- Horizon de placement : le nombre d'années avant d'avoir besoin de l'argent. Un objectif à 25 ans laisse le temps de se remettre de plusieurs baisses, alors qu'un objectif à deux ans n'en laisse aucun. Le temps de récupération est la raison pour laquelle l'horizon de placement compte, et un horizon plus long augmente la capacité de risque plus que la volonté.
- Objectifs de placement : les objectifs financiers pour lesquels l'argent est destiné, comme une maison, les études d'un enfant ou la retraite. Un objectif avec une date et un montant fixes laisse moins de marge pour une baisse qu'un objectif qui peut attendre ou se réduire.
- Revenu, épargne et dettes : le montant et la stabilité du revenu, l'épargne déjà constituée et ce qui est dû. L'épargne et les dettes déterminent ensemble la valeur nette, ce que l'on possède moins ce que l'on doit, et une valeur nette plus élevée avec un revenu plus stable absorbe plus facilement une perte.
- Dépendance à l'égard de l'argent : la mesure dans laquelle vous dépendez de l'argent investi pour vos frais de subsistance ou pour les urgences. Le guide de l'investisseur de la FINRA sur la tolérance au risque range la dépendance à l'égard des fonds investis parmi les facteurs qui la déterminent. Un fonds d'urgence conservé à part en liquidités et peu de besoins de liquidités réduisent cette dépendance.
- Expérience : la connaissance du fonctionnement des marchés et le temps passé à observer les cycles de marché. Un investisseur qui a vécu une baisse et une reprise sait ce que ressent une baisse et combien de temps peut durer une reprise.
- Tempérament : le fait d'être, par nature, une personne prudente ou une personne qui prend des risques. Le tempérament influence la volonté de la façon la plus directe, et il se manifeste aussi dans votre façon de gérer l'incertitude en dehors de l'investissement.
Les quatre premiers facteurs agissent surtout sur la capacité de risque, la capacité financière d'absorber une perte, et les deux derniers agissent sur la volonté, c'est-à-dire la tolérance au risque. Au-delà de ces six facteurs, celui qu'on cite le plus souvent est l'âge, parce qu'il déplace en même temps l'horizon de placement et les facteurs financiers.
La tolérance au risque en investissement est généralement la plus élevée en début de vie, quand l'investisseur est jeune, loin de l'objectif, a peu d'obligations et dispose de plusieurs décennies pour se remettre d'une baisse. Ce que la jeunesse augmente, c'est surtout la capacité de risque, le temps de récupération, et non le tempérament. Un jeune débutant peut être anxieux et un investisseur plus âgé, calme.
La réponse habituelle repose sur le temps. À 25 ans, l'argent destiné à la retraite a environ 40 ans pour se remettre de n'importe quelle baisse, et un jeune investisseur n'a souvent ni personnes à charge ni hypothèque. Chacun de ces faits augmente la capacité d'absorber une perte, c'est-à-dire la capacité de risque, alors que la volonté dépend de la personne.
Prenons une personne de 25 ans et une de 60 ans qui détiennent toutes deux surtout des actions quand le marché chute de 40 %. La personne de 25 ans dispose de quatre décennies pour que les prix se rétablissent et de plusieurs années de nouvelles cotisations qui achètent à des prix plus bas. La personne de 60 ans pourrait avoir besoin de l'argent d'ici cinq ans, et une baisse de 40 % peut retarder la retraite.
Un jeune investisseur anxieux face aux baisses part de sa propre tolérance au risque, et non du niveau que suggère son âge. Un investisseur vend, lors de la première mauvaise année, une répartition que l'âge permet mais que les nerfs ne peuvent pas tenir, et perd par cette vente l'avantage de temps de la jeunesse.
Comment mesure-t-on la tolérance au risque?
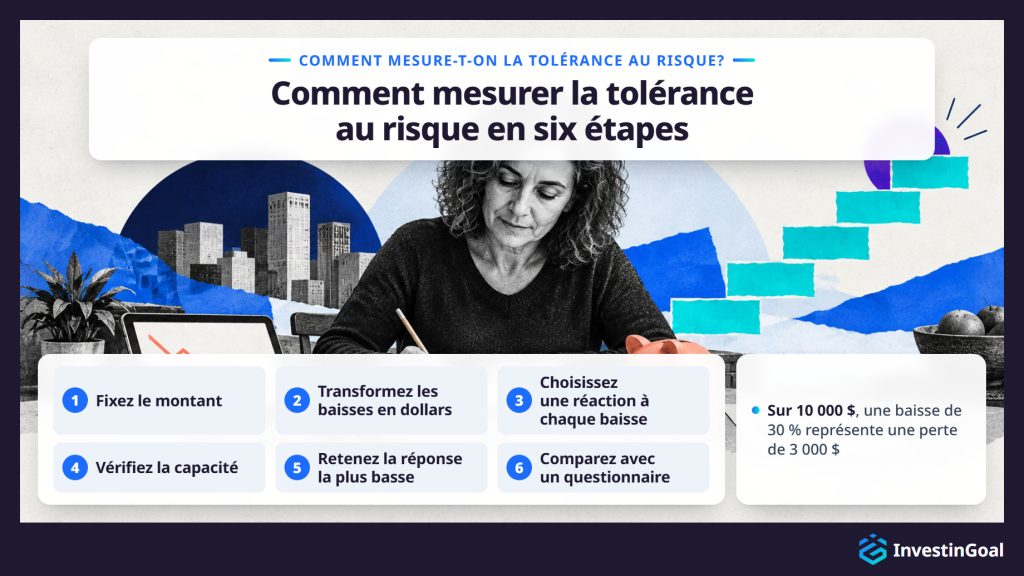
La tolérance au risque se mesure avec une autoévaluation en six étapes, effectuée sur votre propre montant en dollars et énumérée ci-dessous dans l'ordre qu'impose la tâche.
- Fixez le montant : notez la somme que vous prévoyez réellement d'investir, et non un portefeuille hypothétique. Les exemples ci-dessous utilisent 10 000 $. Remplacez ce montant par le vôtre.
- Transformez les baisses en dollars : appliquez à votre montant les baisses qu'utilisent les questionnaires sur le risque (15 % en un an, 20 à 30 % en un an, une somme en baisse de 30 %) ainsi qu'une baisse sévère de 50 %. Sur 10 000 $, une baisse de 15 % représente une perte de 1 500 $, une baisse de 30 % une perte de 3 000 $ et une baisse de 50 % une perte de 5 000 $. Le chiffre en dollars est le nombre qui révèle votre véritable tolérance au risque, parce qu'un pourcentage semble abstrait tant que ce n'est pas votre propre argent.
- Choisissez une réaction à chaque baisse : pour chaque perte en dollars, décidez si vous vendriez, si vous conserveriez ou si vous achèteriez davantage. Si vous avez déjà vécu une vraie baisse avec votre propre argent, ce que vous avez réellement fait compte plus que ce que vous prévoyez aujourd'hui. La plus grosse perte que vous supporteriez sans vendre est votre tolérance au risque en dollars.
- Vérifiez la capacité : répondez à trois questions sur l'argent lui-même : quand vous en avez besoin, si un coussin d'urgence se trouve derrière, et dans quelle mesure vous en dépendez. L'argent dont vous avez besoin d'ici quelques années, ou l'argent sans coussin derrière lui, indique une capacité de risque faible, quelle qu'ait été la réponse à l'étape 3.
- Retenez la réponse la plus basse : associez la plus grosse perte que vous supporteriez à un niveau en la comparant aux pires années des trois exemples de répartition du tableau de la section sur les actions et les obligations, puis partez du plus bas entre ce niveau et votre capacité de risque. Une tolérance au risque élevée avec une capacité de risque faible commence au niveau faible, et c'est aussi le cas d'une tolérance au risque faible avec une capacité de risque élevée.
- Comparez avec un questionnaire : remplissez le questionnaire sur la tolérance au risque de votre propre courtier ou d'un robot-conseiller, et comparez son résultat avec le vôtre. Un questionnaire donne une estimation construite à partir de ses propres questions. L'estimation diffère d'un fournisseur à l'autre, elle n'est pas un conseil et, remplie en marché calme ou haussier, elle tend à surestimer la tolérance au risque, parce qu'un marché en hausse ne permet pas de savoir si vous êtes à l'aise avec le risque de placement ou seulement avec la hausse des prix. Un conseiller financier ajoute des questions approfondies et repère les écarts, comme une réponse audacieuse à côté d'un horizon court.
Gardez une note de la perte en dollars que vous avez acceptée à l'étape 3. Vous mesurerez plus tard une vraie baisse par rapport à ce chiffre.
La tolérance au risque change au fil de la vie, et les six occasions qui appellent une réévaluation sont énumérées ci-dessous, des événements de vie aux changements du marché et du calendrier.
- Changements familiaux : un mariage, un divorce ou un enfant modifie qui dépend de l'argent et l'importance du coussin dont le ménage a besoin.
- Changements de carrière et de revenu : un nouvel emploi, une augmentation ou une perte d'emploi modifie la stabilité du revenu et, avec elle, l'ampleur de la perte que le ménage peut absorber.
- Un gain inattendu ou une grosse dépense : un héritage ou une prime peut augmenter la capacité de risque, et l'achat d'une maison ou une grosse facture peut la réduire.
- L'âge et un objectif plus proche : chaque décennie raccourcit l'horizon jusqu'à la retraite. Le passage graduel vers un risque plus faible à l'approche de l'objectif est la règle principale de l'investissement selon l'âge, et chaque étape de ce passage est un moment pour refaire l'estimation.
- Un important mouvement de marché : un krach ou une longue hausse modifie la perception du risque et fausse toute estimation faite à ce moment-là. Refaites l'estimation une fois le marché calmé, jamais au milieu d'une baisse.
- Un examen annuel : une fois par an, refaites l'autoévaluation sur le montant actuel, même si rien d'autre n'a changé, parce que les chiffres en dollars croissent avec le portefeuille.
Comment la tolérance au risque façonne-t-elle la répartition des types de placement?
La tolérance au risque façonne la répartition des types de placement en fixant la part de l'argent placée en actions, le type qui chute le plus, par rapport aux obligations et aux liquidités, plus stables. Cette part détermine ensuite le rendement attendu à long terme du portefeuille et la profondeur de ses baisses.
L'enchaînement part de votre niveau de départ : le plus bas entre la tolérance au risque et la capacité de risque, établi avec l'autoévaluation. Un niveau faible place une petite part de l'argent en actions, un niveau élevé en place une grande part, et le niveau modéré se situe entre les deux. La part en actions détermine ensuite le reste : plus il y a d'argent en actions, plus le rendement attendu sur plusieurs décennies est élevé et plus les baisses en chemin sont profondes.
Trois types de placement, ou catégories d'actifs, composent la répartition. Les actions sont des parts de sociétés, avec le rendement attendu le plus élevé et les baisses les plus profondes. Les obligations sont des prêts à des gouvernements, comme les obligations du gouvernement du Canada, et à des sociétés, avec des prix plus stables et des rendements plus faibles. Les liquidités sont la plus stable des trois et celle que l'inflation érode. Les liquidités se trouvent dans un compte d'épargne ou un fonds du marché monétaire, un fonds de prêts à très court terme. Une première répartition n'a besoin que de ces trois-là parmi les nombreux types de placements, parce qu'ensemble ils couvrent déjà l'échange entre croissance et stabilité que décide la tolérance au risque.
Le tableau ci-dessous présente les trois types de placement, comparés selon ce qu'est chacun, ce qu'il offre et ce qu'il coûte.
| Type de placement | Ce que c'est | Ce qu'il offre | Ce qu'il coûte |
|---|---|---|---|
| Actions | Parts de sociétés | Rendement attendu le plus élevé | Baisses les plus profondes |
| Obligations | Prêts à des gouvernements et à des sociétés | Prix plus stables | Rendements plus faibles |
| Liquidités | Compte d'épargne ou fonds du marché monétaire | La plus stable des trois | Érodées par l'inflation |
Une fois la part en actions fixée, conserver la répartition est un choix entre la construire soi-même, l'acheter toute faite et la confier à un service.
- Un modèle de portefeuille à deux fonds : copiez l'exemple de répartition de votre niveau avec un fonds indiciel d'actions diversifié et un fonds d'obligations, achetés auprès de n'importe quel courtier. Un fonds indiciel détient toutes les actions ou toutes les obligations d'un indice de marché, et de nombreux fonds indiciels prennent la forme de FNB (fonds négociés en bourse), qui s'achètent et se vendent en bourse comme une seule action. Deux fonds forment le plus simple des modèles de portefeuille pour débutants, et vous maintenez vous-même la répartition.
- Un fonds équilibré ou à échéance cible : un fonds équilibré détient une répartition fixe d'actions et d'obligations, et un fonds à échéance cible, là où il en existe, détient une répartition qui devient plus prudente à l'approche de sa date. Ces deux fonds se rééquilibrent d'eux-mêmes, si bien que la répartition reste à sa cible sans aucune action de votre part.
- Un robot-conseiller : un service de ce type pose son propre questionnaire, construit la répartition à partir de vos réponses et la gère pour vous.
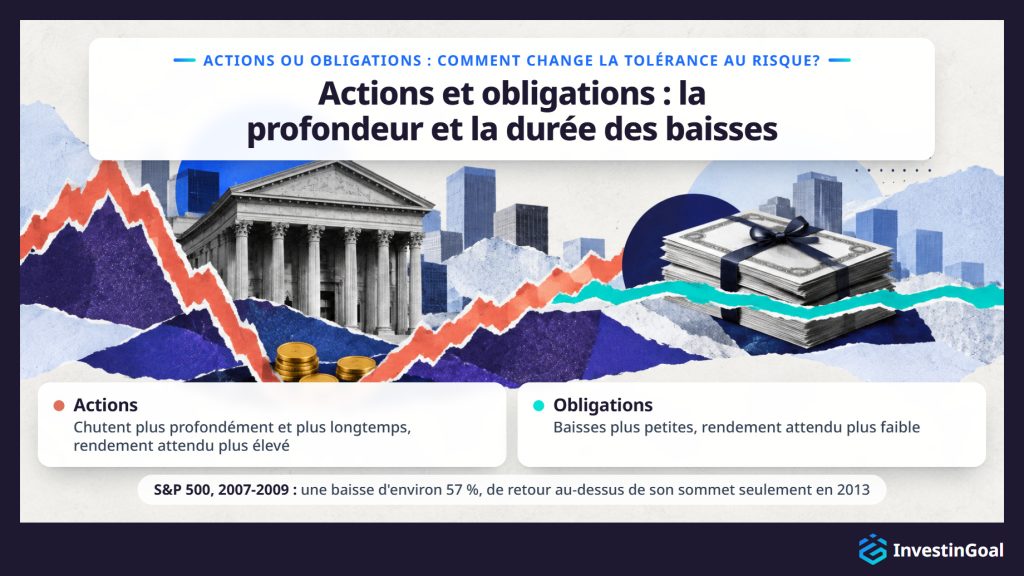
La tolérance au risque qu'un placement exige change entre les actions et les obligations selon la profondeur et la durée des baisses que chacun entraîne. Les actions exigent plus de tolérance au risque, parce qu'en échange d'un rendement attendu plus élevé à long terme, elles chutent plus profondément et plus longtemps et peuvent faire perdre du capital. Les obligations en exigent moins, avec un rendement attendu plus faible et des baisses plus petites.
L'indice S&P 500 suit 500 grandes sociétés américaines, et son prix a chuté d'environ 57 % pendant la crise financière mondiale de 2007-2009, d'un sommet de clôture de 1 565,15 le 9 octobre 2007 à une clôture de 676,53 le 9 mars 2009. L'indice n'a pas clôturé au-dessus de son sommet de 2007 avant le 28 mars 2013, plus de cinq ans après le sommet. Sur 10 000 $ en actions, une baisse de 57 % représente une perte d'environ 5 700 $. Le rendement attendu plus élevé des actions ne s'accompagne d'aucune garantie.
Les obligations exigent moins de tolérance au risque parce que leurs prix varient moins, et le rendement attendu est plus faible en contrepartie. Les obligations ne sont toutefois pas sans risque, parce que leurs prix baissent quand les taux d'intérêt montent.
La décision découle de la profondeur des baisses. Plus il y a d'argent en actions, plus la répartition exige de tolérance au risque : plus le niveau est bas, plus la part d'obligations est grande. Choisir une répartition n'exige que ce critère, le résultat d'une comparaison entre actions et obligations selon la profondeur et la durée de leurs baisses. Le choix des actions ou des obligations à acheter est un choix distinct.
Le tableau ci-dessous présente les trois exemples de répartition, un pour chaque niveau de tolérance au risque, comparés selon leur répartition, leur pire année civile et cette année en dollars sur 10 000 $.
| Niveau | Actions | Obligations | Pire année civile | Pire année sur 10 000 $ |
|---|---|---|---|---|
| Prudent | 20 % | 80 % | Environ -10 % (1931) | Environ -1 000 $ |
| Modéré | 60 % | 40 % | Environ -27 % (1931) | Environ -2 700 $ |
| Audacieux | 80 % | 20 % | Environ -35 % (1931) | Environ -3 500 $ |
Répartitions et pires années civiles : répartitions de portefeuilles modèles de Vanguard, un important gestionnaire de fonds américain, et leur historique publié de rendements annuels depuis 1926. Les trois répartitions sont des illustrations, et non des recommandations, et les rendements passés ne garantissent pas les résultats futurs.
Chaque hausse de la part d'actions creuse la pire année : d'environ 1 000 $ à environ 3 500 $ sur 10 000 $ entre la répartition prudente et la répartition audacieuse, plus de trois fois plus. La répartition par laquelle commencer est celle dont la pire année, en dollars sur votre propre montant, est une perte que vous tiendriez le coup de subir.
Trois pratiques maintiennent un portefeuille en accord avec la tolérance au risque dans le temps, et elles sont énumérées ci-dessous avec la dérive que chacune prévient.
- Répartition d'actifs : la répartition entre actions, obligations et liquidités fixée pour votre niveau, comme dans les exemples de répartition du tableau ci-dessus. Une répartition écrite prévient la dérive d'un portefeuille construit sur un coup de tête, un achat à la fois. Conserver la répartition comme cible écrite est l'essentiel de ce qu'implique la répartition d'actifs. L'argent neuf entre selon la même répartition, et la répartition change quand l'estimation de la tolérance au risque ou de la capacité de risque change, et non quand le marché bouge.
- Diversification : chaque type de placement réparti entre de nombreux titres au moyen de fonds indiciels diversifiés. La diversification prévient la dérive d'un portefeuille dont le risque en vient à reposer sur quelques sociétés. Un fonds diversifié applique la définition de la diversification des manuels en un seul achat, bien que la diversification ne garantisse pas un profit et ne protège pas contre les pertes.
- Rééquilibrage : ramener la répartition à sa cible après que les marchés l'ont déplacée. Partez de 60/40 avec 6 000 $ en actions et 4 000 $ en obligations. Après une année où les actions montent de 30 % et où les obligations restent stables, le portefeuille contient 7 800 $ en actions et 4 000 $ en obligations, soit environ 66/34, une répartition plus risquée que celle qui avait été choisie. Vendre une partie de ce qui a monté et acheter ce qui a baissé rétablit le niveau, une fois par an ou chaque fois qu'un type dépasse une bande fixée, comme cinq points de pourcentage.
Le tableau ci-dessous présente les trois pratiques, comparées selon ce qu'est chacune, la dérive qu'elle prévient et la façon de l'appliquer.
| Pratique | Ce que c'est | Dérive qu'elle prévient | Comment l'appliquer |
|---|---|---|---|
| Répartition d'actifs | Répartition entre actions, obligations et liquidités fixée pour votre niveau | Un portefeuille construit sur un coup de tête | Cible écrite; argent neuf selon la même répartition |
| Diversification | Chaque type réparti entre de nombreux titres | Un risque qui repose sur quelques sociétés | Fonds indiciels diversifiés |
| Rééquilibrage | Ramener la répartition à sa cible | Une répartition plus risquée après le déplacement des marchés | Une fois par an ou au-delà d'une bande fixée |
La SEC (Securities and Exchange Commission) est l'organisme fédéral de réglementation des marchés de valeurs mobilières des États-Unis. Elle traite les trois pratiques comme une seule routine dans son guide de l'investisseur Beginners' Guide to Asset Allocation, Diversification, and Rebalancing, publié sur investor.gov. Les trois pratiques tiennent aussi dans un seul fonds équilibré ou, là où il en existe, dans un fonds à échéance cible, qui se rééquilibre de lui-même quand les marchés bougent.
La tolérance au risque s'applique dans les comptes retraite par l'intermédiaire des règles propres à chaque compte. Dans un régime de retraite qu'un employeur offre à son personnel, là où de tels régimes existent, vous choisissez souvent parmi les fonds ou les options de placement du régime, et un placement par défaut reçoit habituellement l'argent de quiconque ne choisit pas. Dans un compte retraite que vous ouvrez vous-même auprès d'un courtier ou d'un autre fournisseur, vous choisissez la répartition, ou l'une des options de placement que le fournisseur offre. Parce que l'argent de l'un et l'autre compte est destiné à y rester jusqu'à la retraite, souvent avec un coût ou un impôt en cas de retrait anticipé, la capacité de risque de cette enveloppe est plus élevée.
Le régime d'un employeur restreint le choix aux fonds ou aux options que le régime propose. Le placement par défaut, là où le régime en a un, est le fonds dans lequel vont vos cotisations si vous ne choisissez rien. Aux États-Unis, Vanguard, un important gestionnaire de fonds, a constaté dans son rapport How America Saves 2024 que 98 % des régimes qu'elle administre qui inscrivent automatiquement les employés utilisaient un fonds à échéance cible comme option par défaut, et un fonds à échéance cible réglé sur votre année de retraite prévue détient déjà une répartition qui devient plus prudente avec le temps. Là où l'employeur ajoute de l'argent en plus de vos cotisations, cet argent va habituellement dans la même répartition que celle que vous choisissez.
Un compte retraite que vous ouvrez vous-même laisse davantage de choix à votre discrétion. Selon ce que le fournisseur permet, vous pouvez acheter les deux fonds de l'exemple de répartition de votre niveau, un seul fonds équilibré ou, là où il en existe, un fonds à échéance cible, choisir l'option de placement la plus proche de votre niveau, ou confier le compte à un robot-conseiller.
Le long délai avant que l'argent puisse être dépensé est ce qui augmente la capacité de risque. Pour un investisseur à des décennies de la retraite, l'argent qu'il ne peut pas facilement dépenser d'ici là bénéficie de l'horizon long qui lui permet de se remettre des baisses. Un même investisseur peut donc détenir différents niveaux dans différentes enveloppes : une répartition audacieuse dans un compte retraite qui reste intact pendant 30 ans, et l'argent d'une mise de fonds pour une maison, dû dans trois ans, tenu complètement à l'écart des actifs volatils. Fixer le niveau enveloppe par enveloppe est la façon dont la tolérance au risque entre dans la question plus large de l'investissement pour la retraite.
Que se passe-t-il si un portefeuille ne correspond pas à la tolérance au risque d'un investisseur?
Si un portefeuille ne correspond pas à la tolérance au risque d'un investisseur, l'investisseur paie pour l'écart dans les deux sens. Trop de risque mène à vendre après une baisse, ce qui fige la perte et constitue la conséquence la plus coûteuse. Trop peu de risque signifie une croissance plus lente, un objectif atteint plus tard ou manqué, et des liquidités qui perdent du terrain face à l'inflation.
Trop de risque se manifeste dès la première baisse profonde. Un investisseur dont la répartition chute plus qu'il ne peut le supporter vend, et vendre après une baisse transforme une perte sur papier en perte permanente, souvent avant la reprise dont l'investisseur ne profite plus. L'étude Mind the Gap de Morningstar, une société américaine qui analyse et note des fonds de placement, a constaté que le dollar moyen investi dans des fonds américains a rapporté environ 1,1 point de pourcentage de moins par année que les fonds eux-mêmes sur les dix ans jusqu'en 2023, parce que les investisseurs achetaient et vendaient aux mauvais moments.
Le coût d'un risque trop faible est plus difficile à voir. Une répartition plus prudente que le niveau de l'investisseur croît plus lentement : l'investisseur atteint donc un objectif plus tard ou le manque, et l'argent détenu en liquidités perd chaque année du pouvoir d'achat à cause de l'inflation.
Une répartition que vous pouvez tenir pendant une mauvaise année évite les deux coûts, parce qu'elle est assez prudente pour ne pas être vendue et assez dynamique pour atteindre l'objectif.
Pourquoi demande-t-on la tolérance au risque à l'ouverture d'un compte sur une plateforme de placement?
On demande la tolérance au risque à l'ouverture d'un compte sur une plateforme de placement parce que les règles du Canada exigent qu'une société vérifie que les placements qu'elle recommande vous conviennent. Les règles des ACVM et de l'OCRI exigent qu'une société qui recommande des placements ou gère un portefeuille vérifie qu'ils conviennent au client, et la question sur la tolérance au risque est la façon dont la plupart des plateformes recueillent une partie de cette information.
La question prend habituellement l'une de deux formes. Certains formulaires d'ouverture de compte vous demandent de choisir un profil, de prudent à audacieux. D'autres demandent un objectif de placement, comme le revenu, la croissance ou la spéculation. La même question apparaît souvent quand vous adhérez au régime de retraite d'un employeur ou ouvrez vous-même un compte retraite.
L'effet de votre réponse dépend de la plateforme. Chez un robot-conseiller, les réponses déterminent la répartition que le service gérera. Une réponse prudente produit un portefeuille riche en obligations, et une réponse audacieuse un portefeuille riche en actions. Chez un courtier autonome, vous choisissez vous-même vos placements, et la réponse devient le profil qui sous-tend toute recommandation du courtier. La réponse peut aussi avoir une incidence sur les autorisations de négociation, comme l'approbation pour négocier des options, des contrats qui donnent le droit d'acheter ou de vendre un actif à un prix fixé avant une date fixée. Surestimer sa tolérance au risque pour paraître un investisseur expérimenté vous expose à des produits et à des pertes que vous n'avez pas choisis en connaissance de cause. Un robot-conseiller agit sur votre réponse chaque jour, alors qu'un courtier autonome la garde au dossier et vous laisse les choix, et ce contraste est le premier critère de la question de savoir quelle plateforme de placement est la meilleure pour un débutant.
Comment l'évaluation de la tolérance au risque change-t-elle pour un nouvel investisseur?
L'évaluation de la tolérance au risque change pour un nouvel investisseur parce qu'un nouvel investisseur ne peut pas encore utiliser l'étape du comportement passé de l'autoévaluation. Sans baisse de marché à laquelle se référer, un nouvel investisseur estime son niveau avec l'autoévaluation en dollars sur le montant réellement prévu. L'estimation part du plus bas entre la tolérance au risque et la capacité de risque, et du niveau inférieur quand l'investisseur hésite.
La méthode du comportement passé repose sur la mémoire : la façon dont vous avez réagi la dernière fois que les marchés ont baissé. Un nouvel investisseur n'a pas ce souvenir : les réactions de l'autoévaluation sont donc des choix faits à l'avance, sur les pertes en dollars du montant réellement prévu, et rien ne les confirme encore.
Commencer un niveau plus bas en cas de doute coûte peu. Une répartition d'un niveau trop prudente croît un peu plus lentement pendant un an, alors que l'investisseur peut vendre, lors de sa première baisse, une répartition d'un niveau trop audacieuse. Un questionnaire rempli en marché calme tend à surestimer la tolérance au risque, et un nouvel investisseur n'a aucune baisse passée pour le corriger, ce qui est une raison de plus de commencer bas.
La négociation fictive consiste à investir avec de l'argent virtuel sur un compte démo. Elle montre comment un portefeuille évolue, mais pas ce que l'on ressent en perdant son propre argent. Ce ressenti est ce que mesure la tolérance au risque, et seul l'argent réel le produit.
La première année avec de l'argent réel est la mesure qui confirme ou corrige l'estimation, et sa première vraie baisse est le test. Une estimation prudente peut aussi laisser un objectif hors de portée, et même une répartition bien ajustée laisse des risques que l'ajustement ne couvre pas.
La tolérance au risque est mise à l'épreuve par une première baisse du marché lorsque la baisse en dollars rencontre le chiffre que l'investisseur a accepté dans l'autoévaluation. Tenir le coup pendant une baisse à l'intérieur de ce chiffre confirme l'estimation. Une baisse qui s'avère insupportable à l'intérieur de ce chiffre montre que l'investisseur a surestimé sa tolérance au risque.
Perdre de l'argent lors d'un repli du marché est normal à tous les niveaux de tolérance au risque. L'exemple de répartition prudente a connu lui aussi des années de perte, et une première baisse est le moment où un nouvel investisseur apprend ce que ressent une perte en dollars.
Une perte ne devient permanente que lorsque l'investisseur vend le placement. D'ici là, c'est une perte sur papier, et seul le fait de conserver ses placements permet de récupérer une perte sur papier. Le S&P 500 a eu besoin de plusieurs années après sa baisse de 2007-2009 pour retrouver son sommet, comme le montre la section sur les actions et les obligations, et les investisseurs qui ont tenu bon pendant ces années sont ceux qui ont profité de la reprise.
Tenir bon fonctionne le mieux quand le plan est déjà en place. Les cotisations régulières continuent d'entrer selon la même répartition, si bien que l'argent neuf achète à des prix plus bas, et le rééquilibrage achète le type qui a chuté, le contraire d'une vente de panique.
Une baisse qui s'avère insupportable à l'intérieur du chiffre que vous avez accepté montre que vous avez surestimé votre tolérance au risque. La réponse est de réduire le niveau pour l'argent neuf une fois le marché calmé, et non de vendre au plus bas, ce qui figerait la perte que l'autoévaluation devait prévenir.
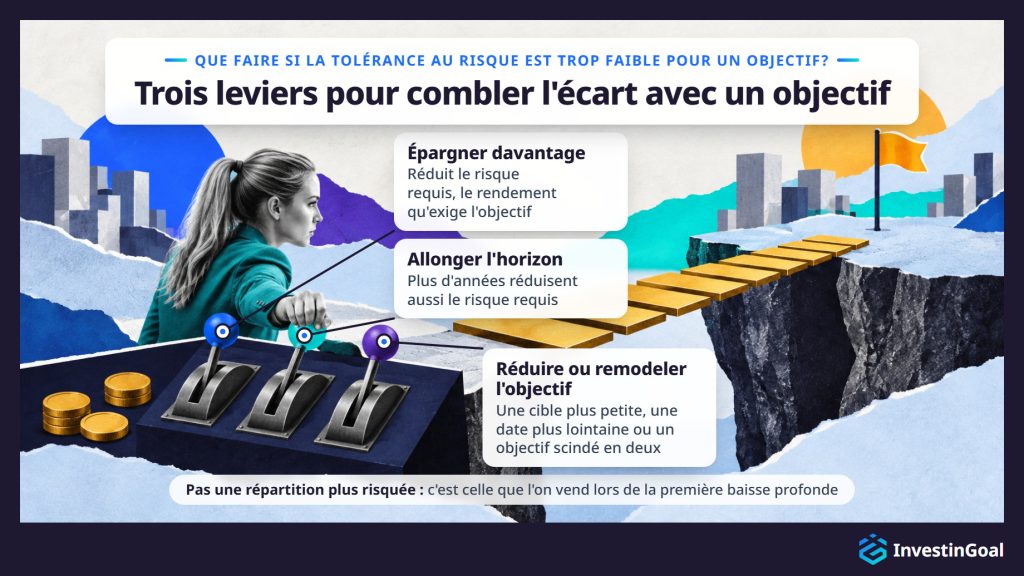
Lorsque la tolérance au risque est trop faible pour atteindre un objectif de placement, l'investisseur comble l'écart en épargnant davantage, en allongeant l'horizon ou en réduisant ou en remodelant l'objectif, et non avec une répartition plus risquée qu'il vendrait lors de la première baisse. L'écart apparaît quand l'objectif exige un rendement plus élevé que celui que la répartition du niveau de l'investisseur peut raisonnablement produire. Ce rendement exigé s'appelle le risque requis.
Atteindre 100 000 $ en 15 ans avec 300 $ par mois représente 54 000 $ de cotisations, et le reste doit venir des rendements : environ 7,6 % par année. Lorsque la répartition de votre niveau ne peut pas raisonnablement produire ce rendement, l'objectif est hors de portée tel quel.
Une répartition plus risquée semble la solution évidente et c'est la mauvaise. Une répartition au-dessus de votre niveau est celle que vous vendez lors de la première baisse profonde, et la vente fige une perte qui éloigne l'objectif plus qu'auparavant.
Trois leviers comblent plutôt l'écart. Épargner davantage réduit le risque requis. 350 $ par mois atteignent le même 100 000 $ en 15 ans avec environ 5,8 % par année. Allonger l'horizon produit le même effet. 300 $ par mois sur 20 ans atteignent 100 000 $ avec environ 3,2 % par année. Réduire ou remodeler l'objectif agit de l'autre côté. 300 $ par mois pendant 15 ans atteignent 80 000 $ avec environ 5 % par année.
Le tableau ci-dessous présente le plan de départ et les trois leviers, comparés selon l'épargne mensuelle, les années, l'objectif et le rendement requis par année.
| Plan | Épargne mensuelle | Années | Objectif | Rendement requis par année |
|---|---|---|---|---|
| Plan de départ | 300 $ | 15 | 100 000 $ | Environ 7,6 % |
| Épargner davantage | 350 $ | 15 | 100 000 $ | Environ 5,8 % |
| Allonger l'horizon | 300 $ | 20 | 100 000 $ | Environ 3,2 % |
| Réduire ou remodeler l'objectif | 300 $ | 15 | 80 000 $ | Environ 5 % |
Réduire ou remodeler l'objectif signifie une cible plus petite, une date plus lointaine ou un objectif scindé en deux, chacun ramenant le risque requis à la portée de votre niveau. Revoir l'objectif lui-même fait partie de savoir comment fixer des objectifs de placement, et le plan de placement est l'endroit où l'investisseur réunit objectifs, horizon et tolérance au risque et les vérifie les uns par rapport aux autres.
Une tolérance au risque faible comporte quand même des risques de placement parce que la répartition vers laquelle elle oriente échange les baisses profondes contre trois autres risques : l'inflation, qui érode le pouvoir d'achat des liquidités; le risque de taux d'intérêt, qui fait baisser le prix des obligations quand les taux montent; et le manque à gagner, un objectif manqué.
L'inflation agit sur les liquidités lentement et sans baisse visible. Avec une inflation de 3 % par année, 10 000 $ détenus en liquidités qui ne rapportent rien achètent, après dix ans, ce que 7 440 $ environ achètent aujourd'hui, parce que 1 ÷ 1,03¹⁰ vaut environ 0,74 : environ un quart du pouvoir d'achat a disparu, bien que le solde n'ait jamais baissé.
Le risque de taux d'intérêt agit sur les obligations. Quand les taux d'intérêt montent, les nouvelles obligations rapportent plus, si bien que le prix des obligations existantes baisse jusqu'à ce que leur rendement s'aligne. En 2022, alors que les taux montaient rapidement, l'indice Bloomberg US Aggregate du vaste marché obligataire américain a perdu environ 13 %, la pire année civile de l'histoire de l'indice.
Le manque à gagner est le troisième risque. Une répartition qui chute peu peut aussi croître trop peu, si bien que l'objectif est manqué du montant que la répartition prudente n'a pas rapporté. L'inflation, les taux d'intérêt et le manque à gagner font partie des risques de l'investissement plus larges qu'aucune répartition n'élimine.
Faire correspondre la tolérance au risque ne suffit pas pour gérer le risque de placement parce que la répartition ajustée ne fixe que l'ampleur de la baisse possible du portefeuille dans son ensemble. La répartition ajustée ne protège pas contre l'effondrement d'un seul titre, ni contre un besoin de liquidités qui force une vente au creux d'une baisse.
La première lacune est la concentration. L'argent placé dans une seule action ou dans quelques-unes peut perdre toute sa valeur, quel que soit le niveau de l'investisseur. Lehman Brothers était l'une des plus grandes banques d'investissement américaines lorsqu'elle s'est placée sous la protection de la loi sur les faillites en septembre 2008, et ses actions sont devenues presque sans valeur. L'investisseur détient donc la part d'actions au moyen de fonds diversifiés, la diversification faisant partie des pratiques qui maintiennent un portefeuille en accord avec la tolérance au risque, afin qu'aucune société ne puisse le faire sombrer.
La seconde lacune est la vente forcée. Une perte d'emploi ou une grosse facture pendant une baisse peut forcer une vente au creux, la perte même que la tolérance au risque doit permettre d'éviter. Un fonds d'urgence paie l'urgence à la place, si bien que le portefeuille n'a pas à être vendu. La règle habituelle est de trois à six mois de dépenses, détenus en liquidités en dehors de la répartition. Les fonds diversifiés et un fonds d'urgence protègent l'investisseur là où l'ajustement ne le peut pas, et les deux relèvent de la question plus large de la gestion du risque de placement.








